Retirada do dono
Pró-labore no MEI: quanto tirar sem quebrar o caixa
O MEI não é obrigado a fazer pró-labore, e chamar a retirada disso pode custar imposto à toa: a norma isenta o lucro distribuído e exclui o pró-labore dessa isenção. Veja como funciona o lucro isento, os três métodos para definir quanto tirar e por que esse valor precisa estar no preço antes de existir lucro.
Pontos-chave
O MEI não é obrigado a fazer pró-labore. O INSS dele já é recolhido dentro do DAS mensal.
Chamar a retirada de “pró-labore” pode custar imposto à toa: a norma isenta o lucro distribuído, mas exclui expressamente o pró-labore dessa isenção.
A retirada isenta é calculada por presunção: 8% da receita bruta para comércio e indústria, 32% para serviços.
Com escrituração contábil feita por um contador, o MEI pode distribuir isento todo o lucro apurado, não só o percentual presumido.
O valor que você tira é custo fixo do negócio, não o que sobra no fim do mês. Ele precisa estar no preço antes de existir lucro.
O MEI tem pró-labore?
Existem dois erros sobre retirada no MEI, e eles vêm em direções opostas. O primeiro é tirar o que sobra, sem valor definido, e descobrir no meio do mês que não sobrou. O segundo é mais silencioso: seguir um conselho genérico, montar um “pró-labore” formal e, com isso, escolher voluntariamente a via que paga imposto quando existia uma via isenta ao lado.
Este artigo resolve os dois. Primeiro a parte fiscal, que quase todo conteúdo sobre o tema erra, e depois a parte de gestão — quanto tirar sem quebrar o caixa.
Tecnicamente, o MEI não é obrigado a ter pró-labore. O pró-labore é a remuneração paga ao sócio-administrador pelo trabalho que ele exerce na empresa, e sua principal função em uma empresa comum é servir de base para o recolhimento do INSS do sócio. No MEI, esse recolhimento já acontece por outro caminho: os 5% sobre o salário mínimo que estão embutidos no DAS mensal.
Ou seja, o MEI já contribui para a Previdência todo mês, pela guia fixa. Montar um pró-labore em cima disso não adiciona cobertura previdenciária — adiciona tributação.
Por que o nome da retirada muda o imposto
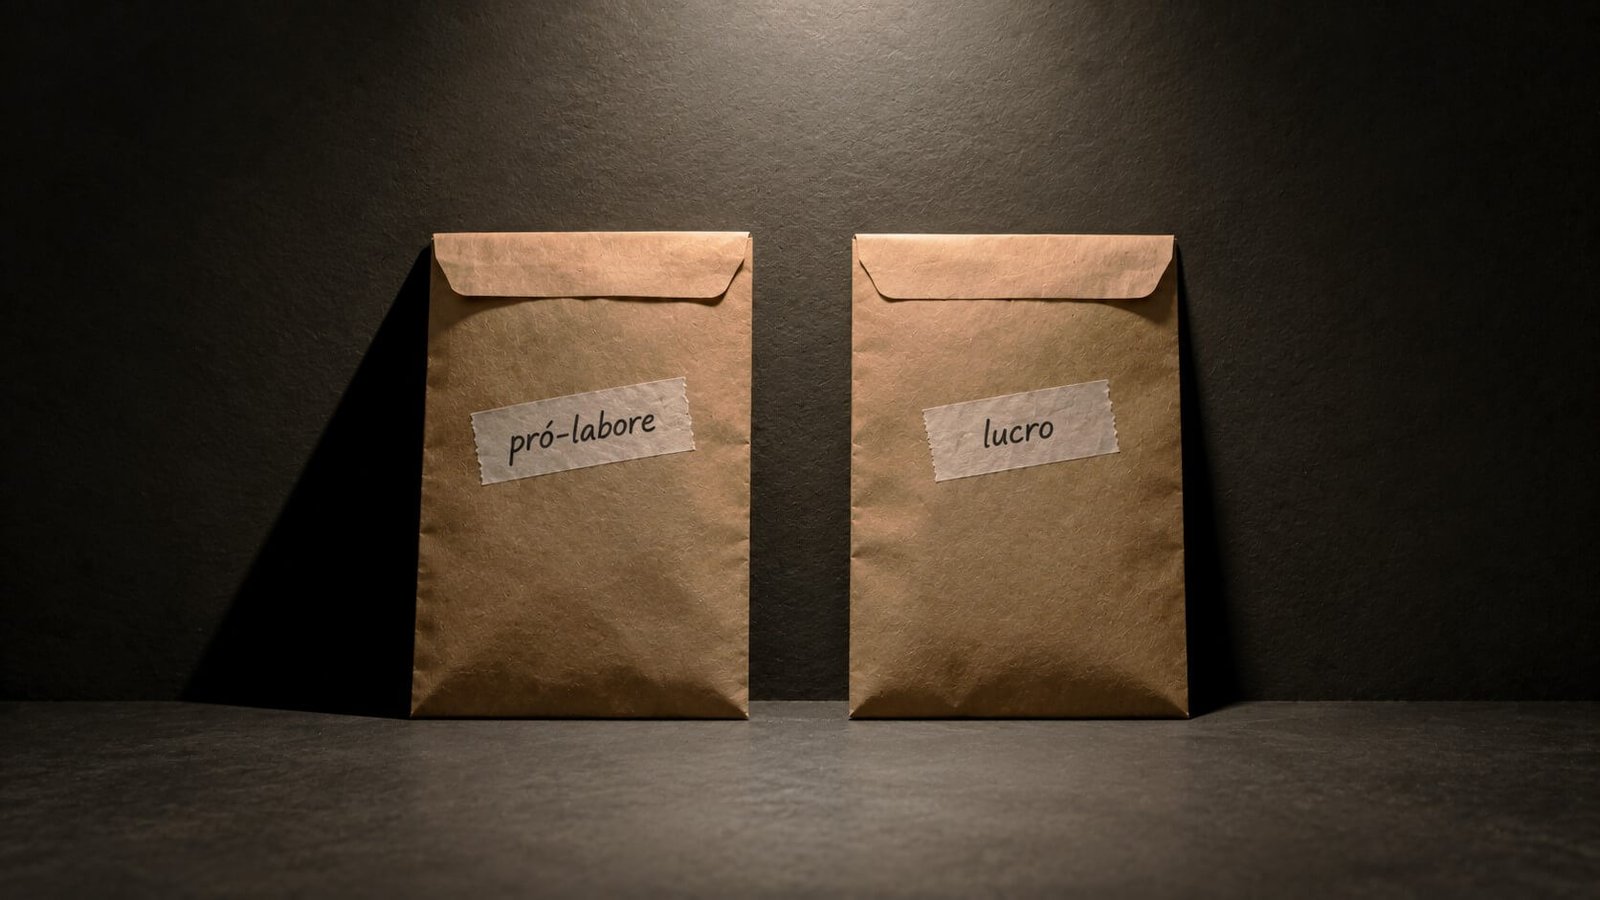
Mesmo valor, mesma conta, mesma pessoa — o nome decide o imposto
Esta é a parte que vale ler com atenção, porque é onde está o dinheiro.
O artigo 145 da Resolução CGSN nº 140/2018 diz que são isentos de imposto de renda os valores pagos ou distribuídos ao titular da empresa optante pelo Simples Nacional — “salvo os que corresponderem a pró-labore, aluguéis ou serviços prestados”. O parágrafo 3º do mesmo artigo deixa explícito que a regra se aplica ao MEI.
Leia a exceção de novo: pró-labore está fora da isenção. Lucro distribuído está dentro.
Na prática, isso significa que a mesma quantia, saindo da mesma conta, para a mesma pessoa, tem tratamento fiscal diferente conforme o nome que recebe na contabilidade. Chamada de lucro, é isenta até o limite legal. Chamada de pró-labore, é rendimento tributável e ainda pode atrair discussão sobre contribuição previdenciária.
Quanto você pode retirar isento
O limite da isenção é calculado por presunção, aplicando sobre a receita bruta os percentuais do artigo 15 da Lei nº 9.249/1995:
Comércio, indústria e transporte de carga
8%
Transporte de passageiros e alguns serviços específicos
16%
Prestação de serviços em geral
32%
Exemplo de comércio
Um MEI de comércio faturou R$ 70.000 no ano. A parcela que ele pode retirar como lucro isento é 8% disso: R$ 5.600. O que ele retirar além desse valor é, em tese, rendimento tributável na declaração dele como pessoa física.
Exemplo de serviços
Um MEI prestador de serviços faturou os mesmos R$ 70.000. Como o percentual da atividade dele é 32%, a parcela isenta sobe para R$ 22.400 — quatro vezes mais, com o mesmo faturamento. Essa diferença explica por que a mesma pergunta tem respostas tão diferentes dependendo de quem responde: o percentual depende da atividade, não do porte.
Onde a isenção do IRPF de 2026 entra nessa conta
Aqui há uma boa notícia recente que muda o tamanho prático do problema. Desde 1º de janeiro de 2026, a Lei nº 15.270/2025 isenta de imposto de renda os rendimentos de até R$ 5.000 por mês (cerca de R$ 60.000 por ano), com redução progressiva até R$ 7.350 mensais.
Isso quer dizer que, para a maioria dos MEIs, mesmo a parcela que excede a presunção e vira “rendimento tributável” acaba caindo dentro da faixa isenta do IRPF — e o imposto efetivo fica em zero. O cuidado continua valendo, porque a parcela precisa ser declarada corretamente e porque quem tem outra fonte de renda soma tudo, mas o cenário de pagar imposto de fato sobre a retirada ficou bem mais raro do que era até 2025.
Como retirar mais do que a presunção, sem imposto
Existe um caminho legal para retirar isento acima do percentual presumido: manter escrituração contábil regular, feita por um contador habilitado, evidenciando o lucro real do período. O parágrafo 2º do artigo 145 afasta o limite da presunção justamente nessa hipótese.
Atenção a um detalhe que confunde muita gente: livro-caixa não é escrituração contábil. Anotar entradas e saídas em uma planilha, mesmo com organização exemplar, não substitui a escrituração formal com balanço e demonstração de resultado assinados por profissional habilitado. Para quem retira bem acima da presunção — o caso típico do prestador de serviço com pouca despesa —, contratar essa escrituração costuma custar menos do que o imposto que ela evita.
Quanto tirar: os três métodos
Resolvida a parte fiscal, sobra a pergunta de gestão. Três formas de chegar ao número:
Pelo custo de vida. Some o que você precisa por mês para viver e trate esse valor como piso. É o método mais direto e o mais honesto sobre a realidade, mas ignora se o negócio aguenta.
Pelo valor de mercado. Pergunte quanto custaria contratar alguém para fazer o que você faz. É o método que evita o autoengano de “estou economizando ao não me pagar” — se você saísse amanhã, essa despesa apareceria na hora.
Por percentual do faturamento. Defina uma fatia fixa da receita, ajustada conforme o mês. Protege o caixa em meses fracos, mas torna a renda instável e dificulta o planejamento pessoal.
Na prática, quem faz bem combina os três: usa o custo de vida como piso, o valor de mercado como referência do que é justo, e um percentual como teto nos meses melhores.
Por que isso entra no preço, e não no fim da conta
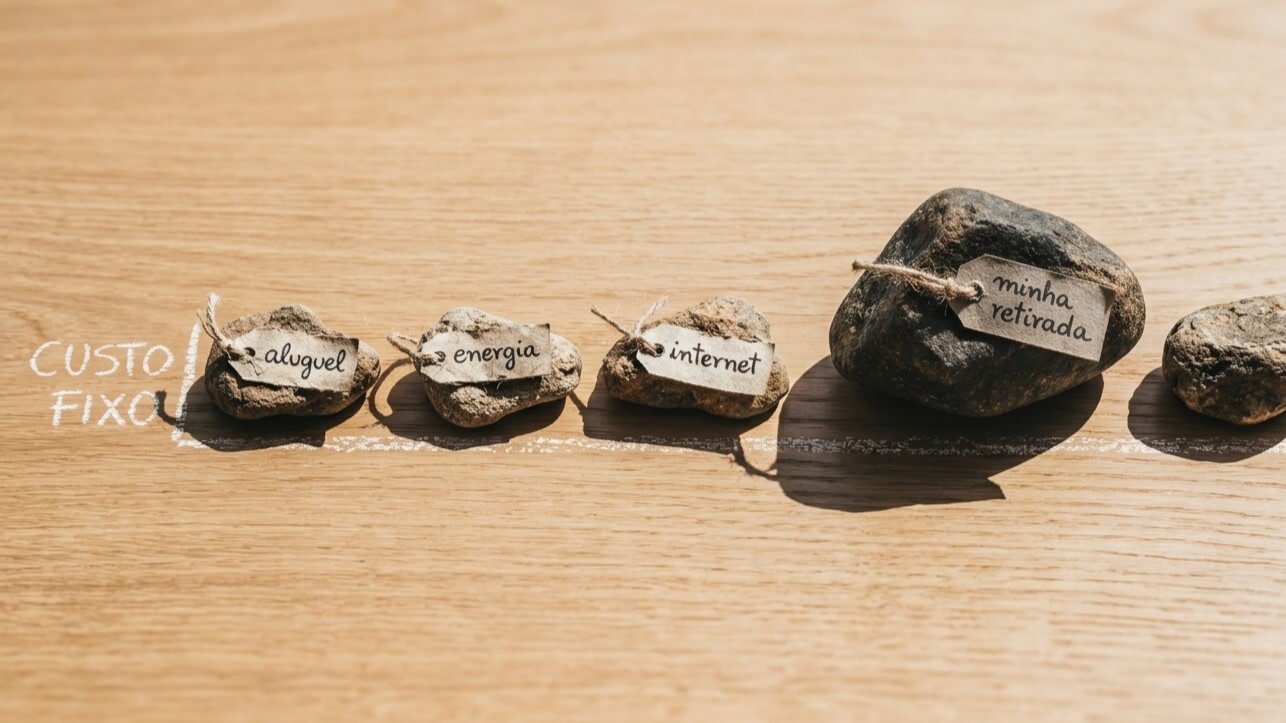
A retirada senta na mesma linha do aluguel, não na sobra
Aqui está a ligação que o restante do conteúdo sobre pró-labore costuma perder. A sua retirada é custo fixo do negócio, na mesma linha do aluguel e da internet. Não é o que sobra depois que tudo foi pago.
Quando ela não entra na conta de custo, o preço sai menor do que deveria e o ponto de equilíbrio calculado fica artificialmente baixo — o negócio parece fechar no azul enquanto o dono trabalha de graça para sustentar essa ilusão. É o cenário mais comum de negócio que “dá lucro” e nunca tem dinheiro.
A ordem correta é: definir a retirada, colocá-la no custo fixo, recalcular o preço e o ponto de equilíbrio, e só então descobrir se sobra lucro de verdade.
Quando a retirada trava o crescimento
Existe também o excesso na direção oposta. Retirar tudo o que o caixa permite, todo mês, deixa o negócio sem reserva para repor estoque, cobrir um mês fraco ou investir em equipamento. O sintoma é um negócio que fatura de forma estável há anos e nunca cresce, porque todo o resultado é consumido antes de virar capital.
Uma referência prática: separar a retirada em duas partes, uma fixa (o seu piso, que sai todo mês) e uma variável (uma fatia do que sobrou acima da meta), mantendo o restante no caixa do negócio.
Perguntas frequentes
MEI precisa fazer pró-labore?
Não. O MEI não é obrigado a retirar pró-labore, porque a contribuição previdenciária dele já está incluída no DAS mensal. A retirada do MEI costuma ser tratada como distribuição de lucro, que tem tratamento fiscal mais vantajoso.
Qual o valor mínimo de pró-labore?
Quando existe pró-labore em uma empresa comum, ele não pode ser inferior ao salário mínimo vigente. Para o MEI, como não há obrigatoriedade de pró-labore, não existe valor mínimo de retirada — o limite relevante é o da isenção de imposto de renda, calculado por presunção sobre a receita bruta.
Pró-labore paga INSS e IR?
Sim. O pró-labore é base de contribuição previdenciária e é rendimento tributável pelo imposto de renda, ficando expressamente fora da isenção prevista no artigo 145 da Resolução CGSN nº 140/2018. É exatamente por isso que, no MEI, costuma fazer mais sentido tratar a retirada como distribuição de lucro.
O pró-labore entra no custo fixo?
Sim. A retirada do dono, seja chamada de pró-labore ou de lucro, é um custo fixo do negócio e precisa estar na conta antes do cálculo do preço de venda e do ponto de equilíbrio. Deixá-la de fora produz um preço menor do que o necessário.
Quanto o MEI pode retirar por mês sem pagar imposto?
O limite anual isento é de 8% da receita bruta para comércio e indústria, ou 32% para serviços. Com escrituração contábil regular feita por contador, o MEI pode distribuir isento todo o lucro efetivamente apurado, sem o limite da presunção.
Qual a diferença entre pró-labore e distribuição de lucro?
Pró-labore remunera o trabalho do sócio e é tributável. Distribuição de lucro remunera o capital investido e é isenta de imposto de renda dentro dos limites legais. No MEI, como a contribuição previdenciária já vem no DAS, a distribuição de lucro é geralmente o caminho mais eficiente.
Por onde começar
Defina hoje um valor fixo de retirada e some esse valor ao seu custo fixo mensal — não ao fim da conta, mas junto com o aluguel. Depois, refaça o preço dos seus produtos ou serviços com esse custo incluído e veja se ele ainda fecha. Se não fechar, você acabou de descobrir, com número, que o negócio vinha se sustentando no seu trabalho não remunerado.
E na declaração do ano que vem, confira com o contador se a sua retirada está sendo declarada como lucro isento dentro do percentual da sua atividade. É uma conversa de cinco minutos que costuma corrigir anos de classificação errada.
Se o faturamento vem crescendo, vale saber que a regra da retirada muda junto com o regime: veja o que fazer quando o MEI passa do teto.
Leia também
A retirada é o primeiro componente do preço
Sem ela na conta, a fórmula do preço por hora fica errada desde a primeira linha. Veja como montar a conta completa.
Este artigo tem finalidade informativa e foi verificado em setembro de 2026, com base na Resolução CGSN nº 140/2018 (art. 145), na Lei nº 9.249/1995 (art. 15) e na Lei nº 15.270/2025. A classificação correta da retirada depende da atividade e da situação contábil de cada CNPJ; confirme com um contador antes de mudar a forma como você declara.