Precificação
Ponto de equilíbrio: quantas vendas o mês precisa
Ponto de equilíbrio é o faturamento mínimo que zera o resultado do mês: nem lucro, nem prejuízo. Veja a conta em três linhas, com exemplo real, e o número que aperta de verdade: o ponto de equilíbrio de caixa, que considera quando o dinheiro entra, não quando a venda acontece.
Pontos-chave
Ponto de equilíbrio é o faturamento (ou a quantidade de vendas) que zera o resultado do mês: nem lucro, nem prejuízo.
A conta, em três linhas, precisa de três números: custo fixo, preço de venda e custo variável por unidade.
O ponto de equilíbrio contábil não é o que aperta o caixa no fim do mês. Quem aperta é o ponto de equilíbrio de caixa.
Se o resultado da conta der um número maior do que você consegue vender, o problema não é a meta, é o preço ou o custo fixo.
Recalcular todo trimestre, ou sempre que um custo mudar, evita rodar o mês com uma meta que já ficou velha.
O número que separa movimento de resultado
Ter a loja cheia, o telefone tocando ou uma agenda de atendimentos lotada dá a sensação de que o negócio está indo bem. Mas movimento não é o mesmo que resultado. O ponto de equilíbrio é o número que separa as duas coisas: é o faturamento mínimo que o negócio precisa gerar em um mês só para cobrir tudo o que já saiu de custo, sem sobrar nem faltar nada no final.
Antes desse ponto, cada venda ainda está pagando uma conta que falta. Depois dele, cada venda começa a virar lucro. Sem saber onde essa linha fica, é impossível dizer se um mês "bom" de movimento realmente foi bom no resultado.
Os três números de que você precisa
Calcular o ponto de equilíbrio exige apenas três números: o custo fixo total do mês (o que sai independente de quanto você vende), o preço de venda do que você oferece e o custo variável de cada unidade vendida (o que só existe porque aquela venda aconteceu).
Com esses três números, dá para chegar a um quarto: a margem de contribuição, que é a diferença entre o preço de venda e o custo variável de cada unidade. Ela representa quanto cada venda contribui para pagar o custo fixo do mês antes de virar lucro.
Como calcular o ponto de equilíbrio, em três linhas
A fórmula do ponto de equilíbrio contábil, a mais usada no dia a dia, é: ponto de equilíbrio = custo fixo total ÷ margem de contribuição. Em quantidade de unidades, a margem de contribuição entra em valor absoluto (preço de venda menos custo variável por unidade); em faturamento, ela entra em percentual sobre o preço de venda.
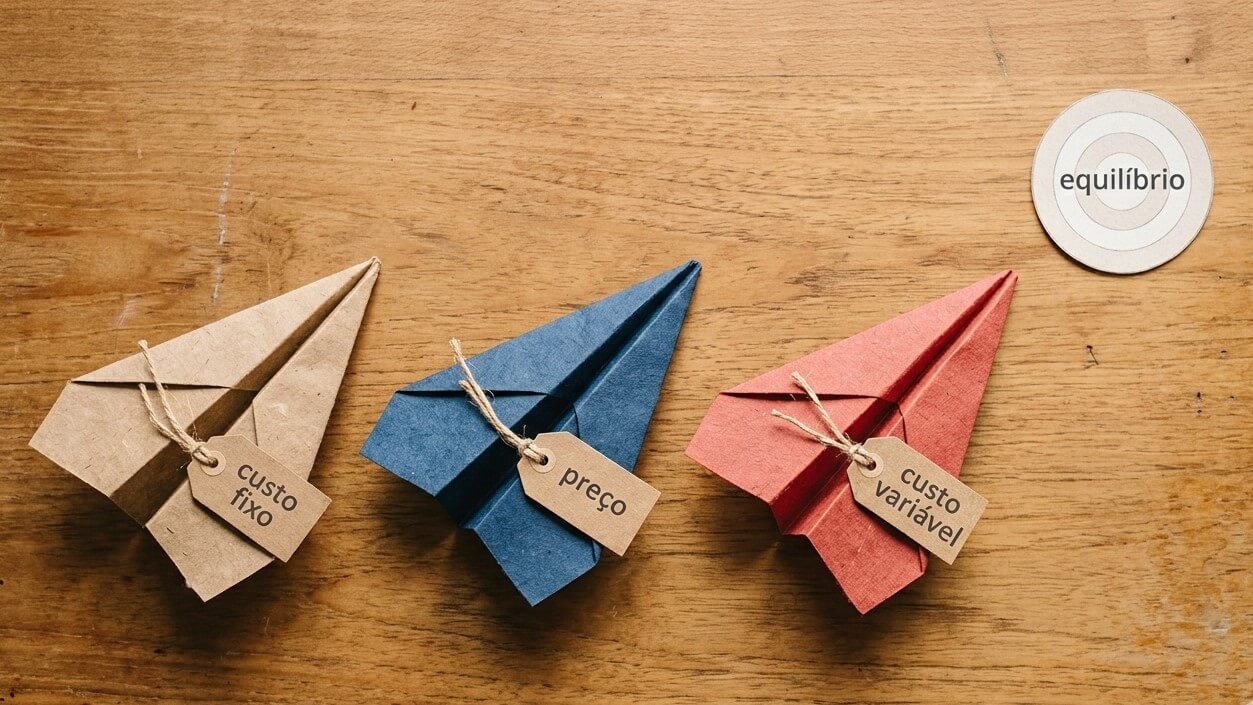
Custo fixo, preço e custo variável convergindo para o equilíbrio
Existem três variações reconhecidas na contabilidade: o ponto de equilíbrio contábil, que zera exatamente o resultado; o ponto de equilíbrio econômico, que soma ao custo fixo uma remuneração mínima esperada sobre o capital investido no negócio; e o ponto de equilíbrio financeiro, que exclui do custo fixo os gastos que não representam saída de caixa, como depreciação. Para o dia a dia de um negócio pequeno, o contábil já resolve a maior parte das decisões.
Exemplo com números reais
Uma prestadora de serviços de estética tem R$ 4.000 de custo fixo mensal (aluguel da sala, internet, uma parcela de equipamento). Cada atendimento é vendido por R$ 150 e tem um custo variável de R$ 50 (produtos usados no procedimento e a taxa da maquininha). A margem de contribuição por atendimento é de R$ 100 (R$ 150 − R$ 50).
Aplicando a fórmula: ponto de equilíbrio = R$ 4.000 ÷ R$ 100 = 40 atendimentos por mês. Abaixo de 40 atendimentos, o mês fecha no vermelho. A partir do 41º atendimento, cada venda passa a gerar lucro de fato.
O ponto de equilíbrio de caixa, que é o que aperta
O ponto de equilíbrio contábil diz quanto vender para zerar o resultado do mês. Ele não diz quando esse dinheiro efetivamente vai estar disponível na conta. Se metade das suas vendas é parcelada em três vezes no cartão, o ponto de equilíbrio contábil pode estar batido no papel enquanto o caixa real ainda está devendo, porque parte do dinheiro daquele mês só vai cair daqui a 30 ou 60 dias. É esse descompasso entre venda registrada e dinheiro que efetivamente entra que aperta o caixa, não o resultado contábil do mês.
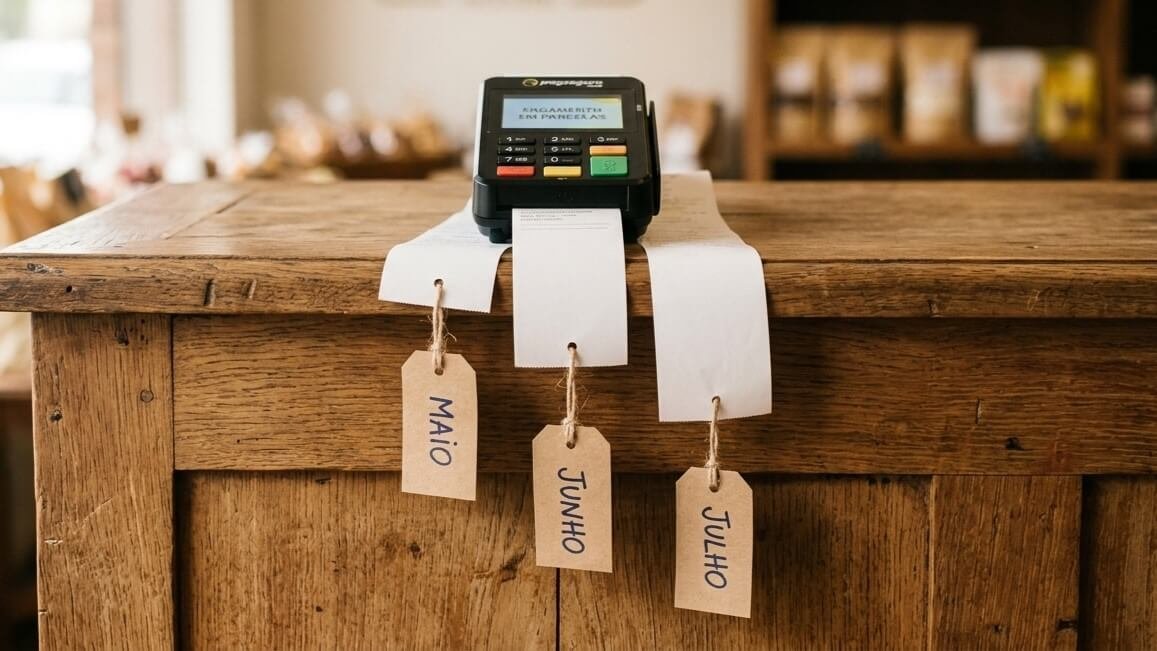
O dinheiro de uma única venda pode chegar dividido em vários meses
Para calcular o ponto de equilíbrio de caixa, é preciso projetar não quanto foi vendido, mas quanto efetivamente vai entrar na conta naquele mês, somando o que entra à vista com as parcelas de vendas de meses anteriores que caem no período. O negócio pode estar contabilmente equilibrado e, ainda assim, sofrer um aperto real de caixa se a maior parte das vendas do mês só for receber depois.
O que o ponto de equilíbrio não faz
O ponto de equilíbrio não diz se o seu preço está competitivo, não avalia a qualidade do produto e não substitui um planejamento de fluxo de caixa. Ele responde a uma pergunta específica: quanto vender para não operar no vermelho. Confundir esse número com uma meta de crescimento, ou com garantia de lucro satisfatório, é o erro mais comum de quem usa a ferramenta pela primeira vez.
Como transformar isso em rotina
O ponto de equilíbrio calculado uma vez e esquecido perde valor rápido, porque custo fixo, preço e custo variável mudam ao longo do ano. Vale recalcular a cada trimestre, ou sempre que um desses três números mudar de forma relevante (reajuste de aluguel, nova taxa de maquininha, mudança de preço), e comparar o número recalculado com o volume de vendas real do período anterior. Essa comparação simples já mostra se o negócio está operando com folga ou correndo perto do limite.
Perguntas frequentes
O que é margem de contribuição?
Margem de contribuição é a diferença entre o preço de venda de um produto ou serviço e o custo variável necessário para entregá-lo. Ela representa quanto cada venda contribui para cobrir o custo fixo do negócio antes de gerar lucro, e é a base de cálculo do ponto de equilíbrio.
Como calcular o custo variável unitário?
O custo variável unitário é a soma de todos os gastos que só existem porque aquela unidade específica foi produzida e vendida, como insumo, embalagem e taxa de pagamento, dividida pelo número de unidades vendidas no período considerado.
Qual a diferença entre ponto de equilíbrio e lucro?
O ponto de equilíbrio é o volume de vendas em que o resultado é zero, nem lucro nem prejuízo. O lucro só aparece nas vendas que ultrapassam esse ponto: cada unidade vendida acima do ponto de equilíbrio contribui integralmente (descontado o custo variável) para o resultado positivo do mês.
O pró-labore entra no custo fixo?
Sim. O pró-labore do responsável pelo negócio é um custo fixo, porque normalmente é definido em valor mensal e não varia diretamente com o volume vendido. Deixar o pró-labore de fora da conta de custo fixo é um erro comum que faz o ponto de equilíbrio parecer mais baixo do que realmente é.
Sou MEI, o DAS entra onde?
O valor mensal do DAS do MEI entra no custo fixo, junto com os demais gastos que existem independente do volume de vendas do mês. Em 2026, o DAS do MEI varia entre R$ 82,05 e R$ 87,05, dependendo da atividade exercida (comércio, serviço, ou as duas), e esse valor deve compor o custo fixo total usado na fórmula.
Meu ponto de equilíbrio deu um número impossível. E agora?
Se o resultado da conta pede um volume de vendas que o negócio claramente não consegue atingir, o problema não é a meta em si, é um dos três números de entrada. Vale revisar, nessa ordem: se o preço de venda está baixo demais para o mercado, se o custo fixo pode ser reduzido, e se o custo variável por unidade pode cair com uma renegociação de fornecedor ou de taxa de pagamento.
Por onde começar
Separe os três números do seu negócio (custo fixo do mês, preço de venda e custo variável por unidade) e rode a conta hoje, mesmo que de forma aproximada. Compare o resultado com o quanto você de fato vendeu no mês passado. Se o ponto de equilíbrio calculado for menor do que suas vendas reais, o negócio está operando com folga; se for maior, é hora de revisar preço ou custo antes que o caixa aperte de verdade.
Leia também
Antes do ponto de equilíbrio, o custo completo
A conta acima só funciona com um custo variável correto. Veja as quatro camadas que costumam ficar de fora do cálculo.
Este artigo tem finalidade informativa. As fórmulas apresentadas seguem a nomenclatura contábil padrão (ponto de equilíbrio contábil, econômico e financeiro); para decisões que envolvam grandes investimentos, vale confirmar o cálculo com um contador.