Resultado do negócio
DRE em uma página: o resumo que o contador não te manda
A DRE responde a única pergunta que o extrato bancário não responde: o negócio deu lucro no período? A versão simplificada tem sete linhas, cabe em meia página e continua tecnicamente correta — desde que a sua retirada esteja na linha certa.
Pontos-chave
A DRE responde uma pergunta que nenhum extrato responde: o negócio deu lucro no período?
A versão simplificada tem sete linhas e cabe em meia página, sem deixar de ser tecnicamente correta.
A sua retirada entra como despesa operacional, não como dedução da receita. O lugar dela muda o lucro bruto.
DRE e fluxo de caixa dão números diferentes no mesmo mês, e os dois estão certos — eles medem coisas diferentes.
O MEI é dispensado de DRE por lei, mas precisa dela (com escrituração contábil) para distribuir lucro acima do percentual presumido.
O que é DRE
Se o seu contador manda a DRE todo mês, é provável que ela chegue em PDF, com trinta linhas, nomes como "outras despesas operacionais" e um total no pé da página. E é provável que você abra, olhe o último número e feche.
O problema não é o contador — ele está entregando o formato que a norma contábil pede. O problema é que esse formato foi desenhado para prestar contas, não para decidir. A boa notícia é que dá para reorganizar a mesma informação em sete linhas, sem inventar nada e sem perder correção técnica.
DRE é a sigla de Demonstração do Resultado do Exercício, o relatório contábil que mostra se a empresa teve lucro ou prejuízo em um período, partindo da receita e descontando custos, despesas e impostos em ordem.
A estrutura dela está no artigo 187 da Lei nº 6.404/1976 e nas normas do Conselho Federal de Contabilidade — a NBC TG 26, e a NBC TG 1000, que simplifica os requisitos para micro e pequenas empresas. É por isso que toda DRE que você vê tem a mesma cara: a ordem das linhas é definida por lei.
O que a DRE responde que o extrato não responde
O extrato bancário diz quanto dinheiro passou pela conta. Ele não diz se o negócio ganhou ou perdeu dinheiro, porque mistura coisas que não são resultado: um empréstimo que entrou aparece como dinheiro entrando, mas não é receita; uma compra de equipamento sai da conta, mas não é despesa do mês inteiro.
A DRE separa isso. Ela pega só o que de fato gerou resultado no período e organiza em sequência, do que entrou até o que sobrou. É a única demonstração que responde "o negócio deu lucro?" sem tradução.
As sete linhas da DRE simplificada
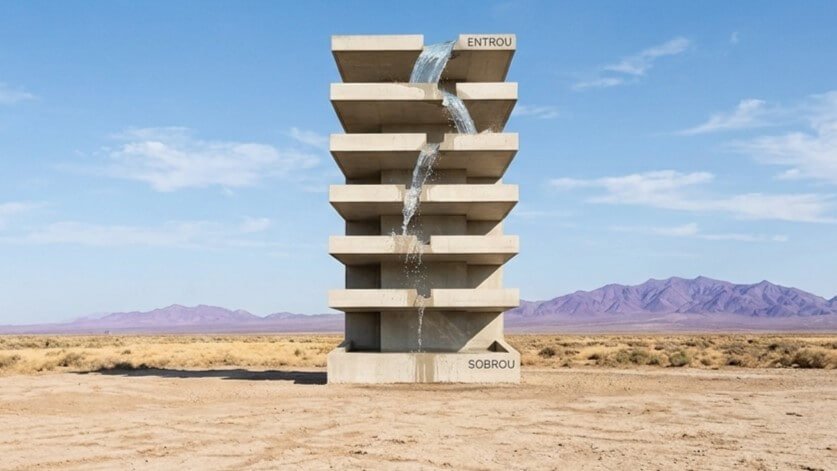
A DRE é uma cascata: cada linha tira alguma coisa do que entrou no topo. O resultado é o que chega embaixo.
1. Receita bruta
Tudo o que foi vendido no período, sem descontar nada
2. (−) Deduções
Impostos sobre a venda (o DAS, no caso do Simples), devoluções e cancelamentos
3. (=) Receita líquida
O que realmente é seu, antes dos custos
4. (−) Custos
O que foi gasto para entregar o que foi vendido: mercadoria, matéria-prima, insumo
5. (=) Lucro bruto
Quanto a operação gera antes da estrutura do negócio
6. (−) Despesas operacionais
Aluguel, energia, internet, sua retirada, salários, taxa de maquininha, tarifas
7. (=) Resultado líquido
O lucro (ou prejuízo) do período
Sete linhas, meia página. A simplificação está em agrupar na linha 6 o que a DRE completa separa em despesas de vendas, administrativas e financeiras. Para um negócio pequeno, esse detalhamento acrescenta trabalho sem mudar decisão — e o agrupamento não torna a demonstração incorreta, só menos detalhada.
Receita bruta e receita líquida: a diferença que muda tudo
Muita gente acompanha o faturamento e chama isso de "quanto o negócio fez no mês". Isso é receita bruta, a linha 1 — e ela é o número mais otimista da DRE inteira.
A receita líquida (linha 3) é o que sobra depois de tirar os impostos sobre a venda. Num negócio do Simples, a diferença entre as duas linhas é o DAS. Num MEI, o DAS é um valor fixo pequeno e a diferença é quase nula; numa empresa no Simples com alíquota de 6%, a cada R$ 100 vendidos, R$ 6 nunca foram seus.
Toda análise que importa — margem, comparação entre meses, avaliação de crescimento — deve usar a receita líquida. Usar a bruta infla todos os indicadores na mesma proporção.
Onde entra o pró-labore
Este é o erro de classificação mais comum em DRE feita pelo próprio dono: a retirada entra na linha 6, como despesa operacional. Não na linha 2 (não é dedução da venda) e não na linha 4 (não é custo do produto, a menos que você produza diretamente e queira separar a parcela do seu tempo aplicada à produção — refinamento que um negócio pequeno raramente precisa).
O lugar importa porque a linha 5, o lucro bruto, é o indicador da saúde da operação — o quanto cada venda gera antes da estrutura. Se a sua retirada for jogada lá em cima, o lucro bruto fica artificialmente baixo e você perde a capacidade de enxergar se o problema está no preço ou no tamanho da estrutura.
Vale lembrar o ponto do artigo sobre retirada: no MEI, essa saída normalmente é classificada como distribuição de lucro, e não como pró-labore, por causa da regra de isenção. Na DRE de gestão, o que importa é que ela apareça — o nome fiscal é outra conversa.
Como ler a sua em dois minutos
Três leituras rápidas respondem quase tudo.
Compare linha 5 com linha 3: o lucro bruto dividido pela receita líquida mostra a margem da operação. Se essa relação vem caindo mês a mês, o problema está no preço ou no custo dos produtos.
Compare linha 6 com linha 3: as despesas operacionais como fatia da receita líquida mostram se a estrutura cresceu mais rápido que as vendas. É o indicador que denuncia o negócio que "vende mais e sobra menos".
Olhe a linha 7 ao lado da linha 1: quanto de cada real vendido virou lucro. Esse é o número que a maioria das pessoas acha que é grande e quase sempre é menor do que a intuição sugere.
As linhas 4 e 6 juntas são também a matéria-prima do ponto de equilíbrio: é delas que saem os custos fixos e variáveis que dizem quanto o mês precisa vender para não dar prejuízo.
DRE e fluxo de caixa: por que dão números diferentes
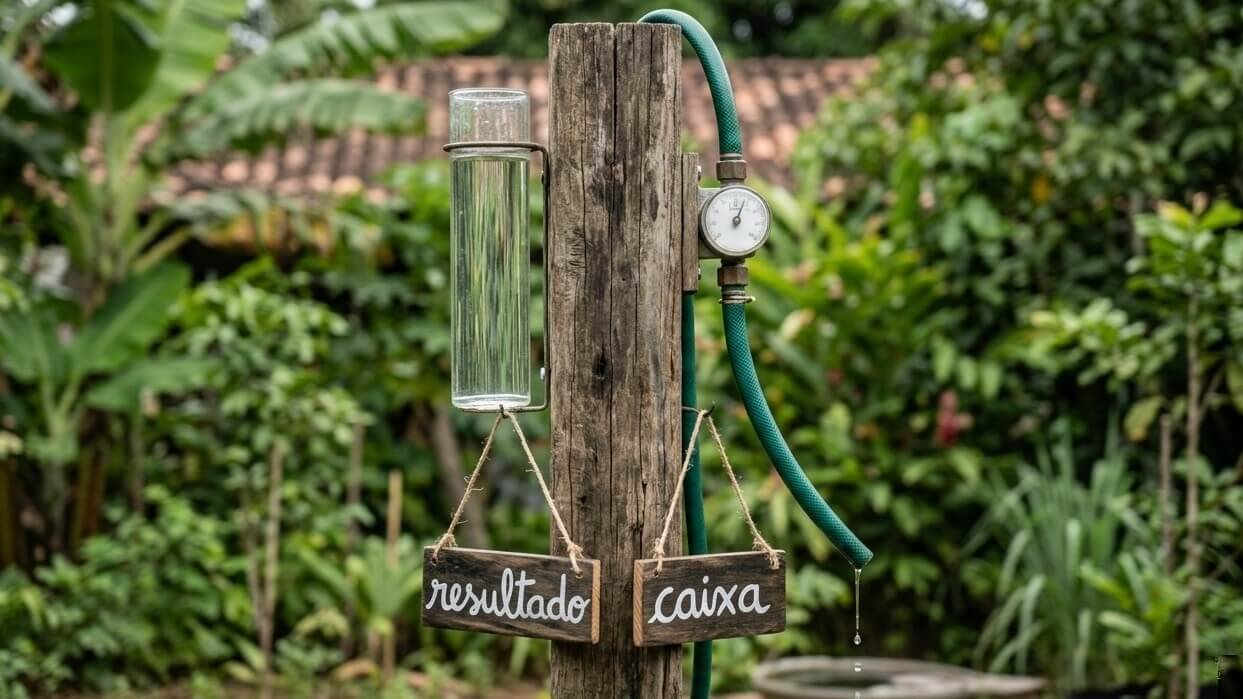
Dois instrumentos funcionando, medindo a mesma água e mostrando quantidades diferentes. É o que acontece entre a DRE e o caixa no mesmo mês.
Os dois relatórios olham o mesmo negócio no mesmo mês e chegam a valores diferentes. Nenhum está errado.
A DRE usa regime de competência: registra a receita no período em que a venda aconteceu e a despesa no período em que foi gerada, independentemente da data do pagamento. O fluxo de caixa usa regime de caixa: só registra quando o dinheiro se move.
Um exemplo. Você vende R$ 9.000 em março, parcelado em três vezes. A DRE de março registra os R$ 9.000 inteiros, porque a venda foi feita em março. O fluxo de caixa de março registra R$ 3.000, porque foi o que caiu na conta.
É por isso que os dois relatórios precisam coexistir. A DRE responde "o negócio é viável?". O fluxo responde "eu consigo pagar as contas este mês?". Um negócio pode ir bem na primeira pergunta e quebrar na segunda.
MEI precisa de DRE?
Por obrigação legal, não. O MEI é dispensado de escrituração contábil formal, e a exigência do artigo 187 alcança sociedades por ações e, por extensão das normas do CFC, empresas de médio e grande porte.
Mas existe uma situação concreta em que a DRE deixa de ser opcional na prática: se você quiser distribuir lucro acima do percentual presumido da sua atividade (8% para comércio, 32% para serviços) sem pagar imposto de renda sobre o excedente, precisa manter escrituração contábil regular — e a DRE assinada por contador é justamente o documento que evidencia esse lucro maior. Sem ela, o limite isento é o da presunção, e ponto.
Para quem não está nessa situação, a DRE simplificada ainda vale como ferramenta de gestão: ela é o único jeito de saber se o negócio dá lucro, e não só se tem dinheiro na conta.
Perguntas frequentes
O que é DRE?
DRE é a Demonstração do Resultado do Exercício, relatório contábil que mostra se a empresa teve lucro ou prejuízo em um período, partindo da receita bruta e descontando, em ordem, impostos sobre vendas, custos, despesas e provisões até chegar ao resultado líquido. Sua estrutura está prevista no artigo 187 da Lei nº 6.404/1976.
Como fazer uma DRE simplificada?
Monte sete linhas: receita bruta, deduções (impostos sobre vendas e devoluções), receita líquida, custos do que foi vendido, lucro bruto, despesas operacionais e resultado líquido. Use o regime de competência, registrando cada valor no período em que a venda ou a despesa aconteceu, não no dia do pagamento.
Qual a diferença entre DRE e fluxo de caixa?
A DRE usa regime de competência e mostra se o negócio deu lucro no período. O fluxo de caixa usa regime de caixa e mostra a movimentação real de dinheiro na conta. No mesmo mês, os dois dão números diferentes, principalmente quando há vendas parceladas.
MEI precisa de DRE?
Não por obrigação legal, já que o MEI é dispensado de escrituração contábil formal. Mas a DRE assinada por contador é necessária para distribuir lucro isento acima do percentual presumido da atividade, e é útil como ferramenta de gestão em qualquer caso.
Com que frequência devo fazer a DRE?
Mensalmente, para gestão. A versão anual é a que cumpre função fiscal e contábil, mas acompanhar mês a mês é o que permite perceber uma margem caindo antes que o ano feche.
O pró-labore entra em qual linha da DRE?
Na linha de despesas operacionais, junto com aluguel, energia e salários. Não é dedução da receita nem custo do produto vendido, e colocá-lo nessas linhas distorce o cálculo do lucro bruto.
Por onde começar
Pegue a última DRE que o seu contador mandou e reorganize os números dela nas sete linhas acima, numa folha só. Você vai descobrir duas coisas: que a informação sempre esteve lá, e que a linha 5 comparada com a linha 3 provavelmente conta uma história que você não tinha visto.
Se você não recebe DRE nenhuma, monte a sua com os números de um mês fechado. Meia hora de trabalho responde uma pergunta que o extrato nunca respondeu. Se a parte demorada for classificar os lançamentos, vale usar o mesmo tipo de assistente que já lê extrato e categoriza despesa.
Leia também
A DRE diz se o negócio é viável. O caixa diz se ele passa deste mês
Os dois relatórios são complementares, e o segundo cabe numa planilha de nove linhas que você preenche em quinze minutos por semana.
Este artigo tem finalidade informativa. A estrutura apresentada segue o artigo 187 da Lei nº 6.404/1976 e as normas NBC TG 26 e NBC TG 1000, verificadas em setembro de 2026, em versão simplificada para gestão; demonstrações com finalidade fiscal ou societária devem ser elaboradas por contador habilitado.