Precificação
Markup ou margem: a conta que faz o preço fechar
Markup de 50% não é margem de 50%, é 33,3%. Quem troca os dois trabalha com um terço a menos de lucro sem perceber. Veja a diferença entre as duas contas, a tabela de conversão completa e onde o imposto e a taxa da maquininha entram no cálculo.
Pontos-chave
Markup e margem usam o mesmo lucro, mas dividem por bases diferentes: markup divide pelo custo, margem divide pelo preço de venda.
Markup de 50% não dá margem de 50%. Dá 33,3%. Quem confunde os dois opera com um terço a menos de lucro do que imagina.
O número do markup é sempre maior que o da margem. Se a sua conversão deu o contrário, a fórmula foi trocada.
Para converter: margem = markup ÷ (1 + markup). E markup = margem ÷ (1 − margem).
Imposto e taxa de maquininha são fatias do preço de venda, não do custo. Se entrarem na conta pelo lado errado, o preço sai menor do que precisa ser.
Qual a diferença entre markup e margem
Existe um erro de precificação que não tem nada a ver com falta de coragem para cobrar caro. É aritmético, silencioso e provavelmente o mais comum entre negócios pequenos no Brasil: aplicar o percentual de margem desejado como se fosse markup.
Quem faz isso não está sendo tímido no preço. Está fazendo a conta errada, e o resultado é sempre o mesmo — um preço menor do que se imagina, com um lucro que parece bom na planilha e some no extrato. A boa notícia é que o conserto é uma divisão.
Markup é o percentual que você acrescenta sobre o custo para chegar ao preço de venda. Margem é o percentual do preço de venda que sobra como lucro. Os dois medem o mesmo dinheiro; o que muda é por qual número esse dinheiro é dividido.
Markup = (preço de venda − custo) ÷ custo
Margem = (preço de venda − custo) ÷ preço de venda
Mesmo numerador, denominadores diferentes. Como o custo é sempre menor que o preço de venda em qualquer negócio que dá lucro, o markup será sempre o número maior dos dois. Essa é a armadilha inteira: “50%” soa igual dos dois lados, e não é.
O que é markup
Markup é um índice de formação de preço: você parte do custo e multiplica por um fator até chegar ao valor de venda. Um markup de 50% significa multiplicar o custo por 1,5; um markup de 100% significa dobrar o custo.
Ele existe porque é a conta que dá para fazer antes de saber o preço. No momento em que você está precificando um produto novo, o custo é o único número que você tem na mão — o preço ainda está sendo decidido. Por isso o markup é a ferramenta de quem está formando o preço, e a margem é a ferramenta de quem está conferindo o resultado.
Por que os dois números nunca batem
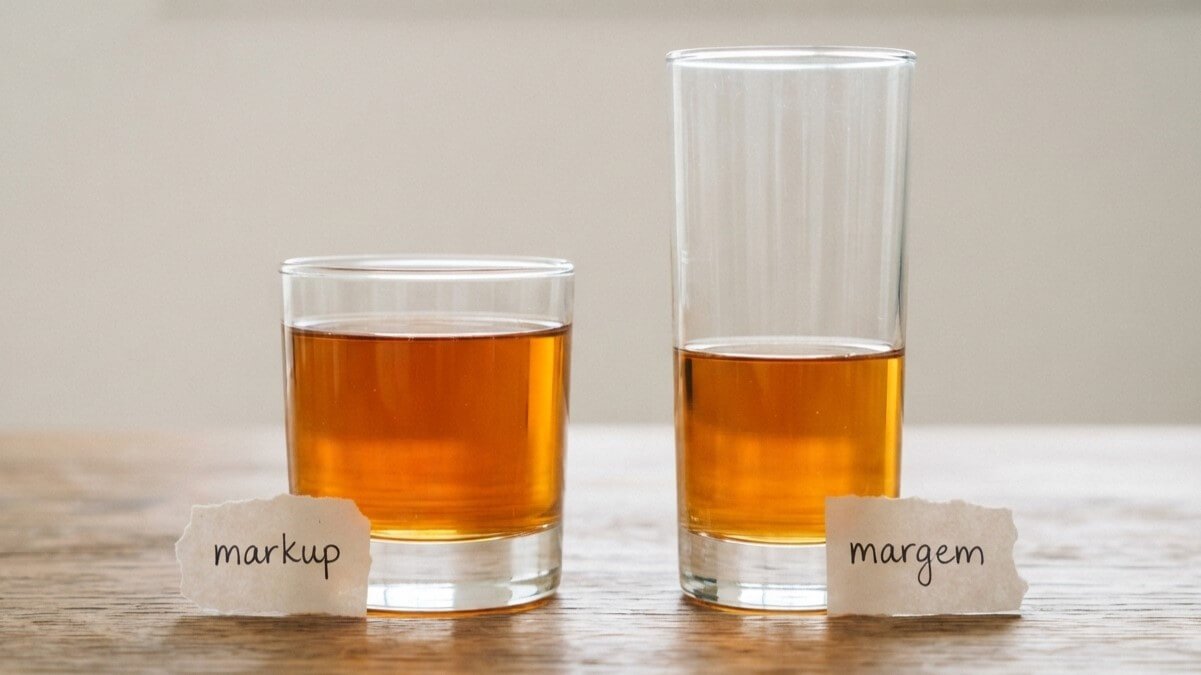
Mesmo volume, leituras opostas: é só o copo que muda
Um exemplo com números redondos. Um produto custa R$ 60 e é vendido por R$ 100. O lucro bruto é de R$ 40, não importa por qual lado você olhe.
Markup: R$ 40 ÷ R$ 60 = 66,7%
Margem: R$ 40 ÷ R$ 100 = 40%
A mesma venda, os mesmos R$ 40, e dois percentuais separados por quase 27 pontos. Nenhum dos dois está errado: eles respondem perguntas diferentes. O markup responde “quanto coloquei em cima do custo?”. A margem responde “de cada real que entrou, quanto ficou comigo?”.
O problema aparece quando alguém decide “quero 40% de lucro” e aplica 40% sobre o custo. Nesse caso, R$ 60 × 1,40 = R$ 84. A margem real desse preço é de 28,6%, não 40%. O dono do negócio acha que está com 40% e está com pouco mais de um quarto.
A tabela de conversão
Esta é a parte para imprimir e deixar colada perto de onde você faz preço. As duas fórmulas:
Markup → margem: margem = markup ÷ (1 + markup)
Margem → markup: markup = margem ÷ (1 − margem)
10%
11,1%
1,111
20%
25,0%
1,25
25%
33,3%
1,333
30%
42,9%
1,429
35%
53,8%
1,538
40%
66,7%
1,667
50%
100,0%
2,0
60%
150,0%
2,5
75%
300,0%
4,0
Duas linhas valem decorar. Dobrar o custo (markup de 100%) dá margem de 50%, não 100% — é a regra de bolso mais usada no varejo. E markup de 50% dá margem de apenas 33,3%: se você vem aplicando “50% em cima” achando que fica com metade, está ficando com um terço.
Um teste rápido de sanidade: o markup é sempre o número maior. Se a sua conversão de margem para markup produziu um número menor, você inverteu a fórmula.
Qual usar em cada situação
Use markup quando estiver formando preço: produto novo, tabela de preços, orçamento para cliente. É a conta que funciona partindo do custo.
Use margem quando estiver avaliando resultado: fechamento do mês, comparação entre produtos, negociação de desconto. É a conta que mostra a saúde real da operação, e é a linguagem que contador e banco entendem.
Na prática, quem precifica bem usa os dois: calcula o preço pelo markup e confere pela margem antes de fechar.
Como o imposto entra na conta
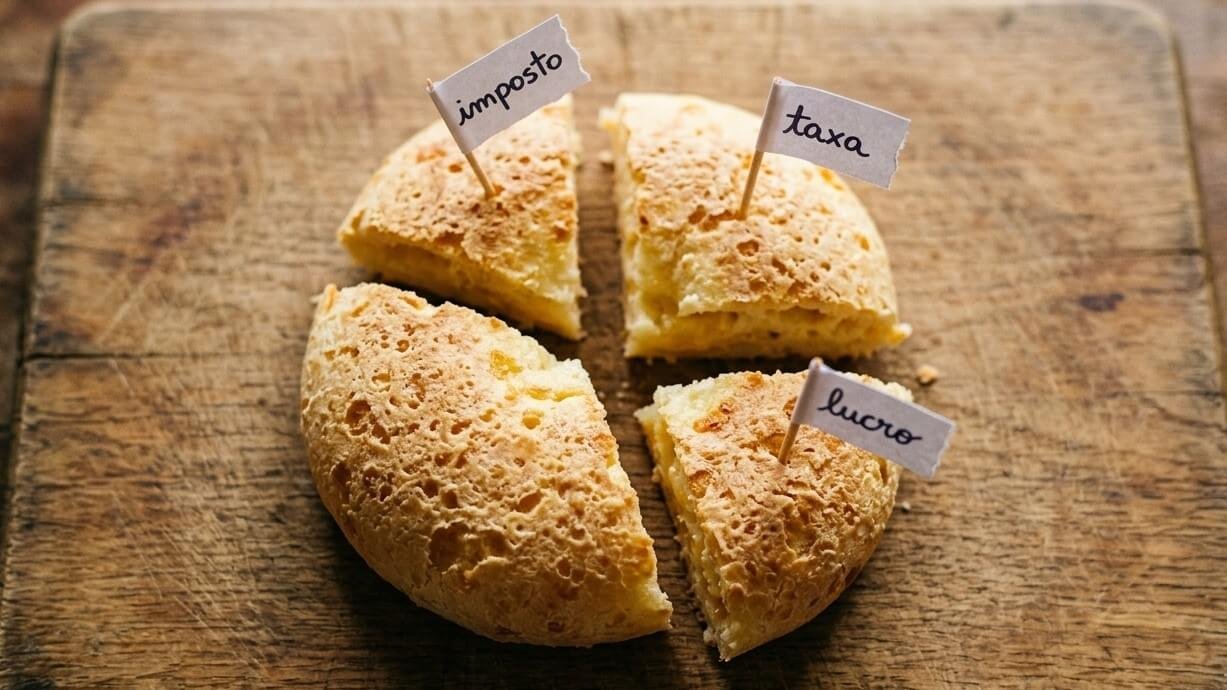
Imposto, taxa e lucro saem do mesmo pão — não se somam a ele
Aqui está o detalhe que quase todo conteúdo sobre markup deixa de fora, e que muda o preço final de verdade.
Imposto e taxa de maquininha não são custo do produto. Eles são fatias do preço de venda — percentuais cobrados sobre o valor que o cliente paga, não sobre o que você gastou para produzir. Somar esses percentuais ao custo, ou aplicá-los depois de definir o preço, produz um número menor do que o necessário.
A forma correta é o markup divisor: some todos os percentuais que incidem sobre o preço de venda (imposto, taxa de pagamento, comissão e a margem que você quer) e divida o custo pelo que sobra de 100%.
Markup divisor = custo ÷ (1 − soma dos percentuais)
Exemplo com imposto e maquininha
Um produto custa R$ 40. O negócio está no Simples Nacional com alíquota de 6%, paga 3% de taxa na maquininha e quer 20% de margem.
Soma dos percentuais sobre o preço: 6% + 3% + 20% = 29%.
Preço de venda = R$ 40 ÷ (1 − 0,29) = R$ 40 ÷ 0,71 = R$ 56,34
Conferindo: de R$ 56,34, saem R$ 3,38 de imposto, R$ 1,69 de taxa e R$ 40 de custo. Sobram R$ 11,27 — exatamente 20% do preço de venda.
Agora o erro comum. Se essa mesma pessoa aplicasse 20% sobre o custo (R$ 40 × 1,20 = R$ 48), o que sobraria depois do imposto e da taxa seria R$ 3,68, ou 7,7% de margem. Ela queria 20% e ficou com menos de 8%, vendendo R$ 8 mais barato do que deveria em cada unidade.
Onde essa conta costuma vazar
Três situações em que o erro reaparece mesmo em quem já entendeu a diferença: ao dar desconto (10% de desconto no preço não tira 10% da margem, tira bem mais), ao repassar um aumento de fornecedor (aplicar o mesmo percentual de aumento no preço não preserva a margem) e ao vender parcelado (a taxa do parcelado é maior e precisa entrar como percentual próprio na soma).
Perguntas frequentes
Qual a diferença entre markup e margem?
Markup é o percentual acrescentado sobre o custo para formar o preço de venda; margem é o percentual do preço de venda que sobra como lucro. Os dois usam o mesmo valor de lucro, mas dividem por bases diferentes — markup divide pelo custo, margem divide pelo preço final —, então o markup é sempre o número maior.
O que é markup?
Markup é o índice multiplicador aplicado sobre o custo de um produto ou serviço para chegar ao preço de venda. Um markup de 100% significa dobrar o custo; um markup de 50% significa multiplicar o custo por 1,5.
Como calcular o markup?
Para saber o markup de um preço existente: divida o lucro bruto (preço menos custo) pelo custo. Para formar um preço a partir da margem desejada, use markup = margem ÷ (1 − margem), com os percentuais em decimal.
Markup de 100% é margem de 50%?
Sim. Dobrar o custo resulta em uma margem de exatamente 50%, porque o lucro passa a ser metade do preço de venda. É a conversão mais usada no varejo e vale a pena memorizar como âncora: se o markup é 100%, a margem é 50%.
Qual a diferença entre markup multiplicador e markup divisor?
O markup multiplicador é o fator que você multiplica pelo custo (1,5 para markup de 50%). O markup divisor parte do custo e divide pelo percentual que sobra depois de descontar imposto, taxas e margem desejada — é o método correto quando existem percentuais incidindo sobre o preço de venda.
Markup pode passar de 100%?
Sim, markup não tem teto: um markup de 300% significa multiplicar o custo por quatro. Já a margem nunca pode chegar a 100%, porque isso significaria custo zero.
Por onde começar
Pegue o produto que você mais vende e faça duas contas: descubra a margem real do preço que você pratica hoje (lucro dividido pelo preço de venda, já descontando imposto e taxa de maquininha) e compare com a margem que você acha que tem. A diferença entre esses dois números é o tamanho do problema.
Se o custo que entra nessa conta ainda está incompleto, comece por ele: veja as quatro camadas do custo real do produto, porque o markup certo sobre um custo errado produz um preço errado do mesmo jeito.
Se quiser pular a aritmética, use a calculadora de markup para converter entre os dois e chegar ao preço com imposto e taxa já embutidos. Depois de acertar a conta, o próximo passo é registrar o preço numa tabela de preços, para não refazer essa aritmética a cada orçamento.
Leia também
Acertou a margem por unidade. E o mês?
Depois de fechar o preço de cada item, o próximo número é quantas unidades o mês precisa vender para cobrir todo o custo fixo.
Este artigo tem finalidade informativa. As fórmulas seguem a prática contábil padrão de formação de preço; alíquotas de imposto e taxas de pagamento variam conforme o regime tributário e o fornecedor, e devem ser confirmadas com o seu contador e na tabela vigente da sua maquininha.