Reforma tributária
Simples Nacional 2026: o que muda para quem já é optante
Você não vai pagar mais no Simples Nacional em 2026 por causa da reforma tributária. Veja as duas obrigações com prazo neste ano, como o fator R continua sendo a maior alavanca de economia legal e a decisão sobre o Simples híbrido que 2027 vai exigir de quem já é optante.
Pontos-chave
Você não vai pagar mais imposto no Simples Nacional em 2026 por causa da reforma tributária.
Duas obrigações têm prazo dentro de 2026 e exigem atenção mesmo sem mudança no valor pago.
O fator R continua valendo como está e segue sendo a maior alavanca de economia legal para quem presta serviço.
O Simples híbrido é a peça nova que vai decidir, em 2027, se compensa continuar no Simples ou migrar de regime.
O risco real não está no valor do imposto, está em decisões operacionais que ninguém está discutindo ainda.
A resposta curta, para quem só quer saber se vai pagar mais
Se você já é optante do Simples Nacional, provavelmente só quer saber uma coisa: vai pagar mais imposto por causa da reforma tributária? A resposta é não, pelo menos não em 2026. O valor que você recolhe pelo DAS continua calculado como hoje, pela mesma tabela e pelos mesmos anexos.
O que importa de verdade não é essa resposta, é o que vem depois dela: duas obrigações com prazo ainda dentro de 2026, e uma decisão que 2027 vai exigir de quem já está no regime.
Não. Em 2026, o valor do DAS do Simples Nacional continua calculado pela tabela e pelos anexos vigentes da Lei Complementar 123/2006, sem alteração direta por causa da reforma tributária. A fase de teste da CBS e do IBS neste ano não substitui o cálculo do Simples.
O que muda de verdade em 2027
Durante o ano-teste de 2026, quem é optante do Simples Nacional está dispensado da apuração e do destaque de CBS e IBS nas notas fiscais, assim como o MEI. Isso muda a partir de 2027: a CBS passa a ser cobrada em alíquota plena e PIS e Cofins são extintos nessa data, mas a forma exata como a CBS passa a compor a tabela do Simples ainda depende de regulamentação complementar do Comitê Gestor do Simples Nacional. Até lá, o optante do Simples não precisa recalcular nada por conta própria.
As duas obrigações com prazo em 2026
A primeira obrigação é acompanhar se o seu faturamento acumulado nos últimos doze meses segue dentro do limite de R$ 4,8 milhões, porque ultrapassar esse teto tira a empresa do Simples no ano seguinte. A segunda é declarar corretamente na DEFIS (Declaração de Informações Socioeconômicas e Fiscais) até o prazo anual, já que ela consolida os dados que a Receita usa para conferir o enquadramento da empresa no regime.
O fator R continua valendo, e continua sendo a maior alavanca
O fator R é a razão entre a folha de pagamento dos últimos doze meses e o faturamento bruto do mesmo período, usada para decidir se uma empresa de serviço tributa pelo Anexo III (alíquota menor) ou pelo Anexo V (alíquota maior) do Simples Nacional. Continua funcionando exatamente como antes da reforma, e segue sendo a maior alavanca de economia legal disponível para quem presta serviço.
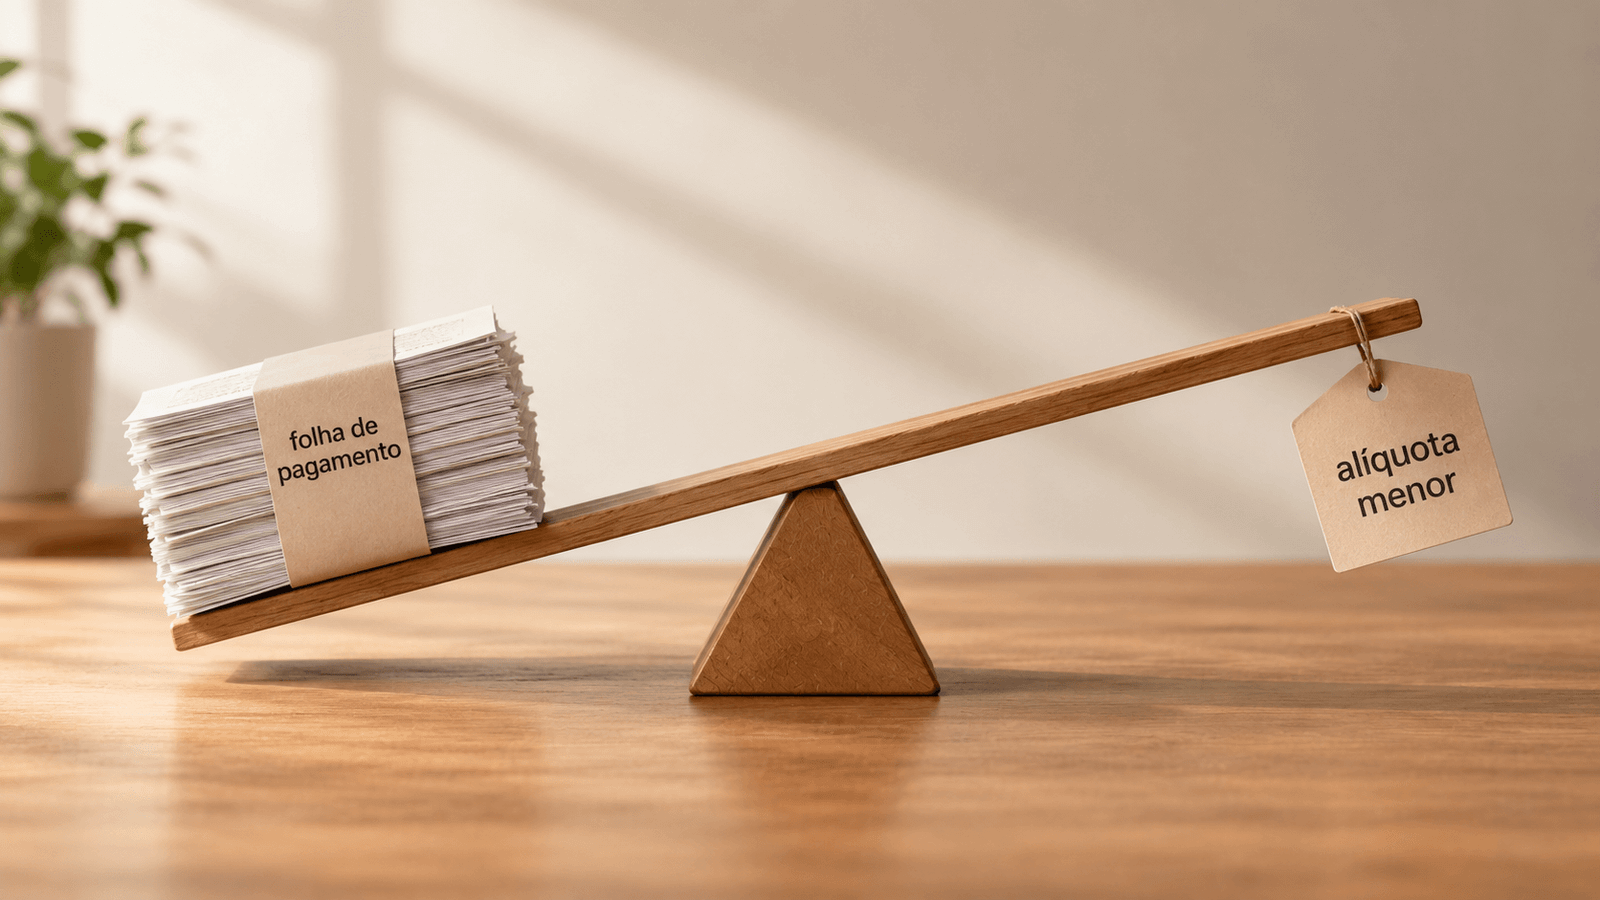
Mais folha de pagamento pode significar alíquota menor
A conta do fator R, com exemplo
Se uma empresa de serviço faturou R$ 240.000 nos últimos doze meses e pagou R$ 60.000 em folha de pagamento no mesmo período, o fator R é de 25% (60.000 dividido por 240.000). Como o resultado fica abaixo de 28%, essa empresa tributa pelo Anexo V, com alíquota inicial mais alta. Se a mesma empresa tivesse pago R$ 70.000 em folha no período, o fator R passaria de 28%, movendo a tributação para o Anexo III, com alíquota inicial menor. A diferença de R$ 10.000 a mais em folha pode significar uma faixa de tributação inteira mais barata.
O que entra e o que não entra na folha
Para o cálculo do fator R, entram salários, pró-labore, encargos e benefícios com registro em folha nos últimos doze meses. Pagamento a fornecedor pessoa jurídica, distribuição de lucro além do pró-labore declarado e despesa que não passa por folha não contam para esse cálculo.
Simples híbrido: o que é e a quem interessa
O Simples híbrido é o modelo em que a empresa continua recolhendo os tributos federais e estaduais pela guia única do Simples, mas passa a apurar e recolher a CBS e o IBS por fora, seguindo o regime geral da reforma tributária. Interessa principalmente a quem vende para outras empresas que precisam aproveitar crédito de CBS e IBS, já que o Simples tradicional nem sempre permite repassar esse crédito integralmente.
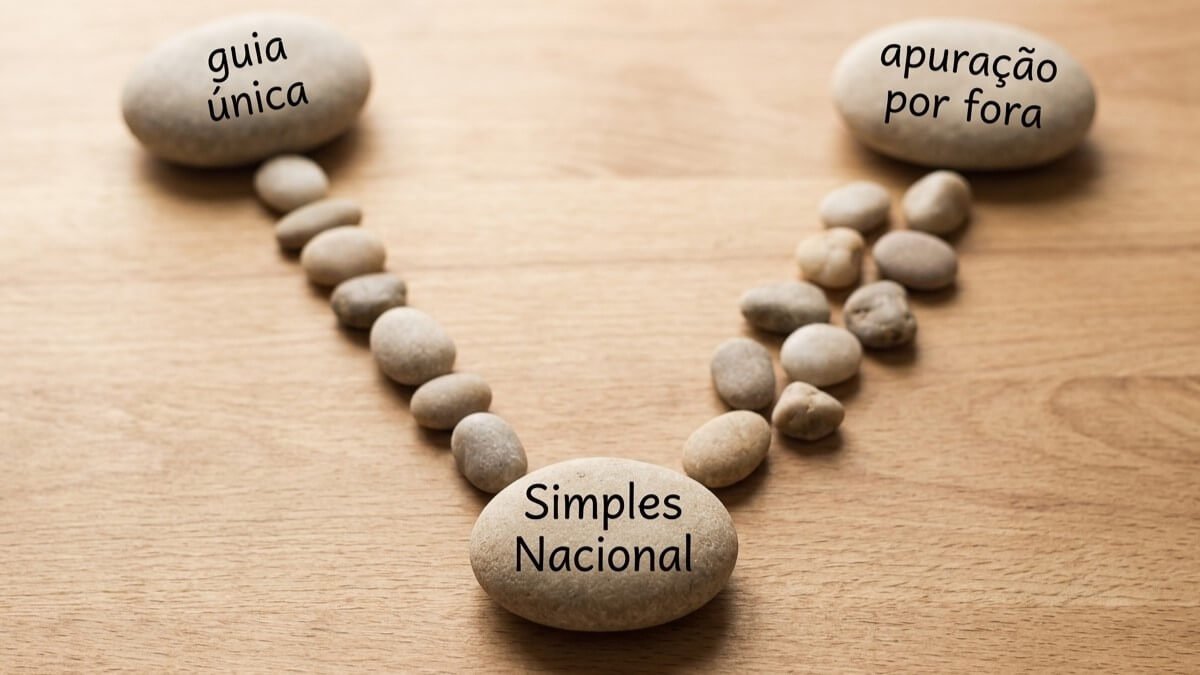
Guia única ou apuração por fora: dois caminhos possíveis a partir de 2027
Vale a pena sair do Simples?
Sair do Simples Nacional só costuma valer a pena quando a carga tributária calculada pelo Lucro Presumido ou pelo Lucro Real, somada ao ganho de conseguir repassar crédito de CBS e IBS aos seus clientes, resulta em economia maior do que a simplicidade e o valor final pago dentro do Simples. Para a maioria dos negócios pequenos que vendem para o consumidor final, o Simples tradicional segue sendo a opção mais simples e, em geral, mais barata.
O risco que não aparece na conta do imposto
O risco menos discutido não é quanto você vai pagar, é a decisão operacional que a reforma vai exigir de negócios que vendem majoritariamente para outras empresas: manter o Simples tradicional e correr o risco de perder cliente que precisa de crédito de CBS e IBS, ou migrar para o Simples híbrido e assumir uma rotina de apuração mais complexa. Essa decisão vale a pena mapear com antecedência, mesmo antes de o regime híbrido se tornar relevante para o seu tipo de operação.
Esse número te diz o quanto o fator R pode economizar. Ele ainda não te diz se vale sair do Simples — essa é outra conta, respondida acima.
Perguntas frequentes
Qual a diferença entre Lucro Presumido e Simples Nacional?
O Simples Nacional unifica vários tributos em uma guia única, com alíquota que varia conforme faturamento e atividade. O Lucro Presumido calcula o imposto de renda e a contribuição social sobre uma margem de lucro presumida por lei, com tributos recolhidos separadamente, o que costuma gerar mais burocracia, mas pode ser mais vantajoso para negócios com margem real menor que a presumida.
Qual o limite de faturamento do Simples Nacional?
O limite de faturamento bruto anual para permanecer no Simples Nacional é de R$ 4,8 milhões, valor consolidado na Lei Complementar 123/2006. Para 2026, o sublimite de faturamento para recolhimento de ICMS e ISS dentro do regime simplificado é de R$ 3,6 milhões, valor definido pela Portaria CGSN nº 54/2025 e aplicado de forma uniforme em todos os estados e no Distrito Federal, já que nenhum ente federativo optou por um sublimite menor. Quem ultrapassa os R$ 3,6 milhões continua no Simples para os tributos federais, mas passa a recolher ICMS e ISS fora do regime simplificado.
Qual é o limite do Simples Nacional?
O limite geral de faturamento para o Simples Nacional é de R$ 4,8 milhões por ano. Esse valor é diferente do teto do MEI, que segue em R$ 81.000 por ano.
Como emitir nota fiscal pelo Simples Nacional?
A emissão de nota fiscal pelo Simples Nacional segue o mesmo processo de qualquer empresa, através do sistema de emissão de nota fiscal eletrônica do município ou estado, informando o CSOSN correspondente à situação tributária da operação, que identifica que a venda está sob o regime do Simples.
Qual o CSOSN para Simples Nacional?
O CSOSN (Código de Situação da Operação no Simples Nacional) tem dez códigos possíveis: 101 e 102 (tributada, com ou sem permissão de crédito), 103 (isenção para faixa de receita bruta), 201, 202 e 203 (tributada com cobrança de ICMS por substituição tributária, em diferentes situações), 300 (imune), 400 (não tributada pelo Simples Nacional), 500 (ICMS já cobrado anteriormente por substituição tributária ou por antecipação) e 900 (outros). Os mais usados no dia a dia de quem vende mercadoria são o 101, o 102 e o 500.
Qual a alíquota do Simples Nacional para prestação de serviços?
A alíquota para prestação de serviços varia entre os Anexos III, IV e V da Lei Complementar 123/2006, começando na faixa de 6% e podendo passar de 30% conforme o faturamento acumulado nos últimos doze meses e o resultado do fator R.
O que é a DEFIS no Simples Nacional?
A DEFIS é a Declaração de Informações Socioeconômicas e Fiscais que toda empresa optante do Simples Nacional precisa entregar anualmente, com dados de faturamento, folha de pagamento e outras informações que a Receita usa para conferir o enquadramento correto da empresa no regime.
O que fazer agora, em quatro passos
Primeiro, confirme com o seu contador o fator R atual da sua empresa e se existe margem para ajustar a folha de pagamento antes do fechamento do próximo período de apuração. Segundo, acompanhe o faturamento acumulado dos últimos doze meses para não ser surpreendido pelo teto de R$ 4,8 milhões. Terceiro, prepare a documentação para a DEFIS com antecedência, em vez de deixar para a última semana do prazo. Quarto, se o seu negócio vende majoritariamente para outras empresas, comece a mapear com o contador se o Simples híbrido pode fazer sentido a partir de 2027.
Leia também
O fator R muda com a folha. O preço do produto muda com o custo real
Depois de acertar a alíquota, o próximo número que vale revisar é o preço do que você vende, contando todos os custos, inclusive o imposto.
Este artigo tem finalidade informativa. As regras do Simples Nacional e da reforma tributária estão sujeitas a mudança por regulamentação futura; confirme sempre com o seu contador antes de decidir sobre fator R, folha de pagamento ou mudança de regime.