Estrutura financeira
Capital de giro: como calcular o seu
Capital de giro é o número que explica por que um negócio lucrativo fica sem dinheiro: é o valor preso na operação entre pagar o fornecedor e receber do cliente. A conta tem duas etapas — o ciclo financeiro em dias, multiplicado pelo custo diário — e explica por que crescer sem mudar prazos pode quebrar um negócio no papel saudável.
Pontos-chave
Capital de giro é o dinheiro que fica preso na operação entre pagar o fornecedor e receber do cliente.
A conta tem duas etapas: descobrir o ciclo financeiro em dias e multiplicá-lo pelo custo diário da operação.
Ciclo financeiro = prazo de estoque + prazo de recebimento − prazo de pagamento.
Crescer sem mudar prazos aumenta a necessidade de giro na mesma proporção. É por isso que negócio lucrativo quebra crescendo.
Ciclo negativo significa que o cliente financia a operação — o fornecedor é pago depois de o dinheiro entrar.
Antes de continuar: este artigo entrega o diagnóstico — o número e as alavancas operacionais que você controla sozinho. Linhas de crédito, antecipação de recebíveis e capital de sócios têm custo e risco próprios; essa avaliação é assunto para o seu contador, não para conteúdo genérico.
O que é capital de giro, em uma frase
Todo mundo que tem negócio já viveu a cena: o mês fechou com lucro, os números da DRE estão positivos, e mesmo assim falta dinheiro para pagar as contas da semana. A explicação quase sempre tem nome, e o nome é capital de giro.
Não é um problema de margem nem de vendas. É um problema de calendário — de quando o dinheiro sai comparado a quando ele entra.
Capital de giro é o dinheiro que a operação mantém preso o tempo todo: aplicado em estoque e em contas a receber, descontado o que os fornecedores financiam ao aceitar receber depois.
A palavra-chave é "preso". Esse dinheiro não é um gasto que some — ele volta, e volta a sair, continuamente, enquanto o negócio estiver funcionando. Por isso é mais parecido com um investimento permanente na operação do que com uma despesa.
A conta, com exemplo
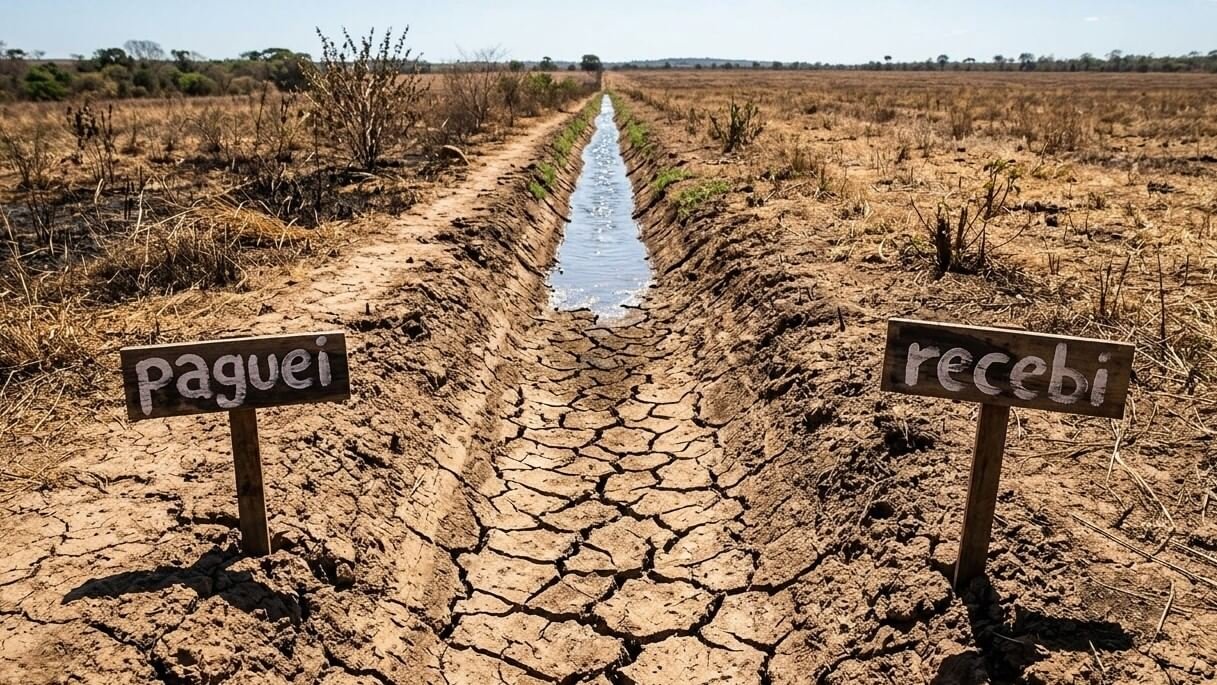
Entre pagar e receber, o dinheiro fica fora do caixa. O ciclo financeiro mede exatamente esse trecho seco.
O cálculo tem duas etapas.
Etapa 1 — o ciclo financeiro, em dias
O ciclo financeiro mede quantos dias o seu dinheiro fica fora do caixa. A fórmula:
Ciclo financeiro = PME + PMR − PMP
PME
Prazo médio de estoque: quantos dias a mercadoria fica parada antes de ser vendida
PMR
Prazo médio de recebimento: quantos dias o cliente leva para pagar depois da venda
PMP
Prazo médio de pagamento: quantos dias você leva para pagar o fornecedor
Etapa 2 — transformar dias em reais
Necessidade de capital de giro = custo diário da operação × ciclo financeiro
O custo diário é o custo operacional mensal dividido por 30.
Exemplo
Uma loja tem custo operacional de R$ 30.000 por mês, o que dá R$ 1.000 por dia. A mercadoria fica em média 20 dias no estoque, os clientes levam 40 dias para pagar (vendas parceladas) e os fornecedores dão 25 dias de prazo.
Ciclo financeiro = 20 + 40 − 25 = 35 dias
Necessidade de capital de giro = R$ 1.000 × 35 = R$ 35.000
Esses R$ 35.000 precisam estar disponíveis o tempo todo. Não é um valor que se gasta uma vez: é o que a operação segura permanentemente enquanto girar nesse ritmo.
Por que negócio com lucro fica sem dinheiro
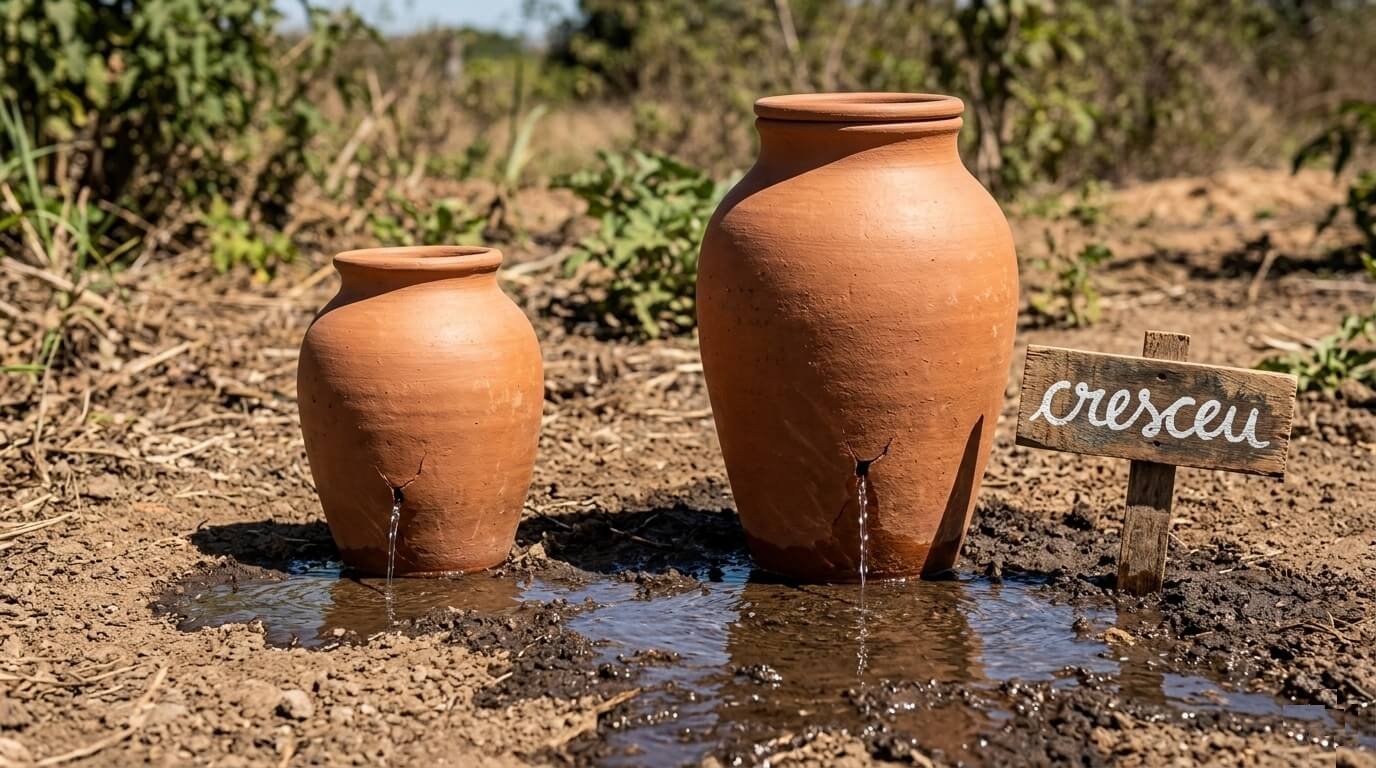
Dois potes com a mesma rachadura. O maior perde mais água só porque é maior — crescer sem mudar prazos funciona do mesmo jeito.
Agora a parte que explica a cena do começo. Suponha que essa mesma loja dobre as vendas — uma boa notícia, com lucro maior na DRE. Se os prazos não mudarem, o custo operacional diário também dobra, indo para R$ 2.000.
Ciclo financeiro continua 35 dias
Nova necessidade de giro: R$ 2.000 × 35 = R$ 70.000
A loja precisa de R$ 35.000 a mais presos na operação, e esse dinheiro precisa aparecer antes do lucro extra chegar ao caixa. O lucro do crescimento vem depois; a necessidade de giro vem antes.
É exatamente esse descompasso que derruba negócios em expansão. Eles não quebram por falta de lucro — quebram por falta de caixa num momento em que a DRE está melhor do que nunca.
O ciclo negativo: quando o cliente financia a operação
Nem todo negócio tem essa dor. Quando o ciclo financeiro dá zero ou negativo, a operação se autofinancia: o dinheiro do cliente entra antes de o fornecedor precisar ser pago.
É o caso clássico do supermercado, que vende à vista e paga fornecedor em 30 ou 60 dias. Também é o caso de quem trabalha com pagamento antecipado, assinatura mensal cobrada no início do período, ou serviço com entrada. O split payment tende a empurrar negócios do Simples nessa direção, ao antecipar a saída do imposto para o momento da venda.
Quem tem ciclo negativo gera caixa ao crescer, em vez de consumir. Vale saber disso porque, em alguns negócios, mudar a política de pagamento é o que transforma um dos modelos no outro.
Como reduzir a necessidade sem cortar venda
Três alavancas, todas operacionais, atacando cada um dos componentes do ciclo.
Reduzir o prazo de recebimento (PMR). É a alavanca mais rápida. Oferecer desconto para pagamento à vista, reduzir o número de parcelas oferecidas, pedir entrada em serviços longos, ou cobrar com mais disciplina quem atrasa. Cada dia a menos de PMR reduz a necessidade de giro no valor de um dia de custo.
Girar o estoque mais rápido (PME). Comprar em lotes menores com mais frequência, identificar itens parados que consomem giro sem gerar venda, e evitar a compra grande "com desconto" que prende caixa por meses. Um desconto de 5% num lote que fica 90 dias parado costuma custar mais caro que o desconto vale.
Alongar o prazo com fornecedor (PMP). Negociar mais dias de prazo, muitas vezes, vale mais que negociar desconto — e é um pedido mais fácil de conceder do lado do fornecedor. Cada dia a mais de PMP reduz o ciclo na mesma medida que um dia a menos de PMR.
No exemplo da loja, reduzir o PMR de 40 para 25 dias levaria o ciclo de 35 para 20 dias, e a necessidade de giro de R$ 35.000 para R$ 20.000. Quinze mil reais liberados sem vender um item a mais. O efeito completo, semana a semana, aparece na planilha de fluxo de caixa.
O que este artigo não cobre
Existem caminhos financeiros para cobrir a necessidade de giro — linhas de crédito específicas, antecipação de recebíveis, capital de sócios. Cada um tem custo, risco e condição própria, e a escolha depende da situação do seu CNPJ, do seu histórico e das taxas do momento.
Essa avaliação foge do escopo deste artigo e não deve ser feita com base em conteúdo genérico. Converse com o seu contador ou com um profissional de finanças antes de contratar qualquer produto de crédito. O que este texto entrega é o diagnóstico — o número e as alavancas operacionais que você controla sozinho.
Perguntas frequentes
Como calcular capital de giro?
Calcule primeiro o ciclo financeiro, somando o prazo médio de estoque ao prazo médio de recebimento e subtraindo o prazo médio de pagamento a fornecedores. Depois multiplique esse número de dias pelo custo operacional diário (custo mensal dividido por 30). O resultado é a necessidade de capital de giro em reais.
Qual a diferença entre capital de giro e fluxo de caixa?
O fluxo de caixa registra a movimentação de dinheiro dia a dia e responde se há saldo para pagar as contas desta semana. O capital de giro mede quanto dinheiro a operação mantém preso de forma permanente entre pagar fornecedores e receber de clientes. O fluxo é o acompanhamento; o giro é a estrutura por trás dele.
Qual o capital de giro ideal?
Não existe um valor universal: o ideal é ter disponível pelo menos o valor da sua necessidade calculada, com alguma folga para sazonalidade. Mais relevante que o valor absoluto é a tendência — se a necessidade está crescendo mais rápido que o faturamento, o ciclo financeiro piorou.
O que é ciclo financeiro?
É o intervalo em dias entre o momento em que o dinheiro sai do caixa para pagar fornecedores e o momento em que retorna pelo recebimento das vendas. Calcula-se somando o prazo médio de estoque ao prazo de recebimento e subtraindo o prazo de pagamento.
Ciclo financeiro negativo é ruim?
Não, é o contrário. Ciclo negativo significa que você recebe do cliente antes de pagar o fornecedor, e a operação se autofinancia. Nesse cenário, crescer gera caixa em vez de consumir.
Por que meu negócio dá lucro e não tem dinheiro?
Normalmente porque a necessidade de capital de giro cresceu junto com as vendas. Se você vende mais a prazo sem alterar os prazos de recebimento, estoque e pagamento, mais dinheiro fica preso na operação, e o lucro aparece na DRE antes de chegar ao caixa.
Por onde começar
Levante três números do seu negócio: quantos dias a mercadoria fica parada, quantos dias o cliente leva para pagar e quantos dias você tem com o fornecedor. Faça a conta do ciclo e multiplique pelo seu custo diário.
Depois faça o exercício mais útil: simule o mesmo cálculo com o dobro do faturamento atual. O número que aparecer é o que você vai precisar ter disponível antes de crescer — e descobrir isso agora é bem mais confortável do que descobrir depois.
Leia também
O ciclo financeiro vira número real na planilha da semana
A necessidade de giro que você acabou de calcular aparece, semana a semana, na mesma planilha que já mostra se dá para pagar as contas deste mês.
Este artigo tem finalidade informativa e não constitui recomendação de produto financeiro, linha de crédito ou investimento. As fórmulas apresentadas seguem a prática padrão de análise financeira, verificada em setembro de 2026; decisões sobre financiamento de giro devem ser tomadas com apoio do seu contador.