Inadimplência
Como cobrar um cliente atrasado pelo WhatsApp
A cobrança que funciona é uma sequência, não um rompante: quatro contatos espaçados ao longo de trinta dias, começando por um lembrete que assume esquecimento, não calote. Abaixo, cinco modelos prontos de mensagem e o limite que o Código de Defesa do Consumidor impõe — que em certos casos deixa de ser etiqueta e vira crime.
Pontos-chave
A primeira mensagem define o tom de toda a negociação. Mandar a cobrança dura logo de cara fecha a porta que você vai precisar depois.
Uma régua de quatro tempos resolve a maioria dos atrasos sem desgaste: lembrete, aviso, proposta e encerramento.
O CDC proíbe expor o devedor a ridículo, constrangimento ou ameaça. Em certos casos, isso deixa de ser deselegante e passa a ser crime.
Mandar cobrança em grupo, avisar terceiros ou ameaçar "negativar hoje" são os erros que viram processo.
Todo documento de cobrança precisa trazer nome, endereço e CNPJ (ou CPF) de quem está cobrando.
Antes de continuar: este texto trata da cobrança amigável, pelo canal informal. Negativação, protesto e ação judicial têm requisitos próprios e risco de responsabilização se feitos de forma errada — são assunto para o seu advogado, e não para um roteiro de internet.
Por que a primeira mensagem determina o resto
Cobrar cliente é a parte do negócio que ninguém quer fazer, e por um motivo legítimo: a conversa mistura dinheiro, constrangimento e o medo de perder alguém que você levou meses para conquistar.
O resultado costuma ser um de dois extremos. Ou a pessoa não cobra e absorve o prejuízo em silêncio, ou junta a coragem depois de semanas e manda uma mensagem dura, escrita com raiva acumulada, que queima a relação e nem sempre traz o dinheiro. Existe um caminho no meio, e ele é mais estrutura do que jeitinho.
A primeira mensagem estabelece o tom da negociação inteira. Se ela chega acusatória, o cliente entra na defensiva e a conversa vira disputa — mesmo quando ele pretendia pagar e simplesmente esqueceu.
E esse é o ponto que muda a estratégia: a maioria dos atrasos não é má-fé. É boleto que caiu no spam, cliente que trocou de banco, nota que chegou em nome errado, ou só desorganização. Escrever a primeira mensagem partindo da hipótese de esquecimento, não de calote, resolve boa parte dos casos no mesmo dia e preserva a relação para os outros.
A regra prática: a primeira mensagem deve ser tão leve que você não se incomodaria se descobrisse, depois, que o cliente já havia pagado.
A régua de cobrança em quatro tempos
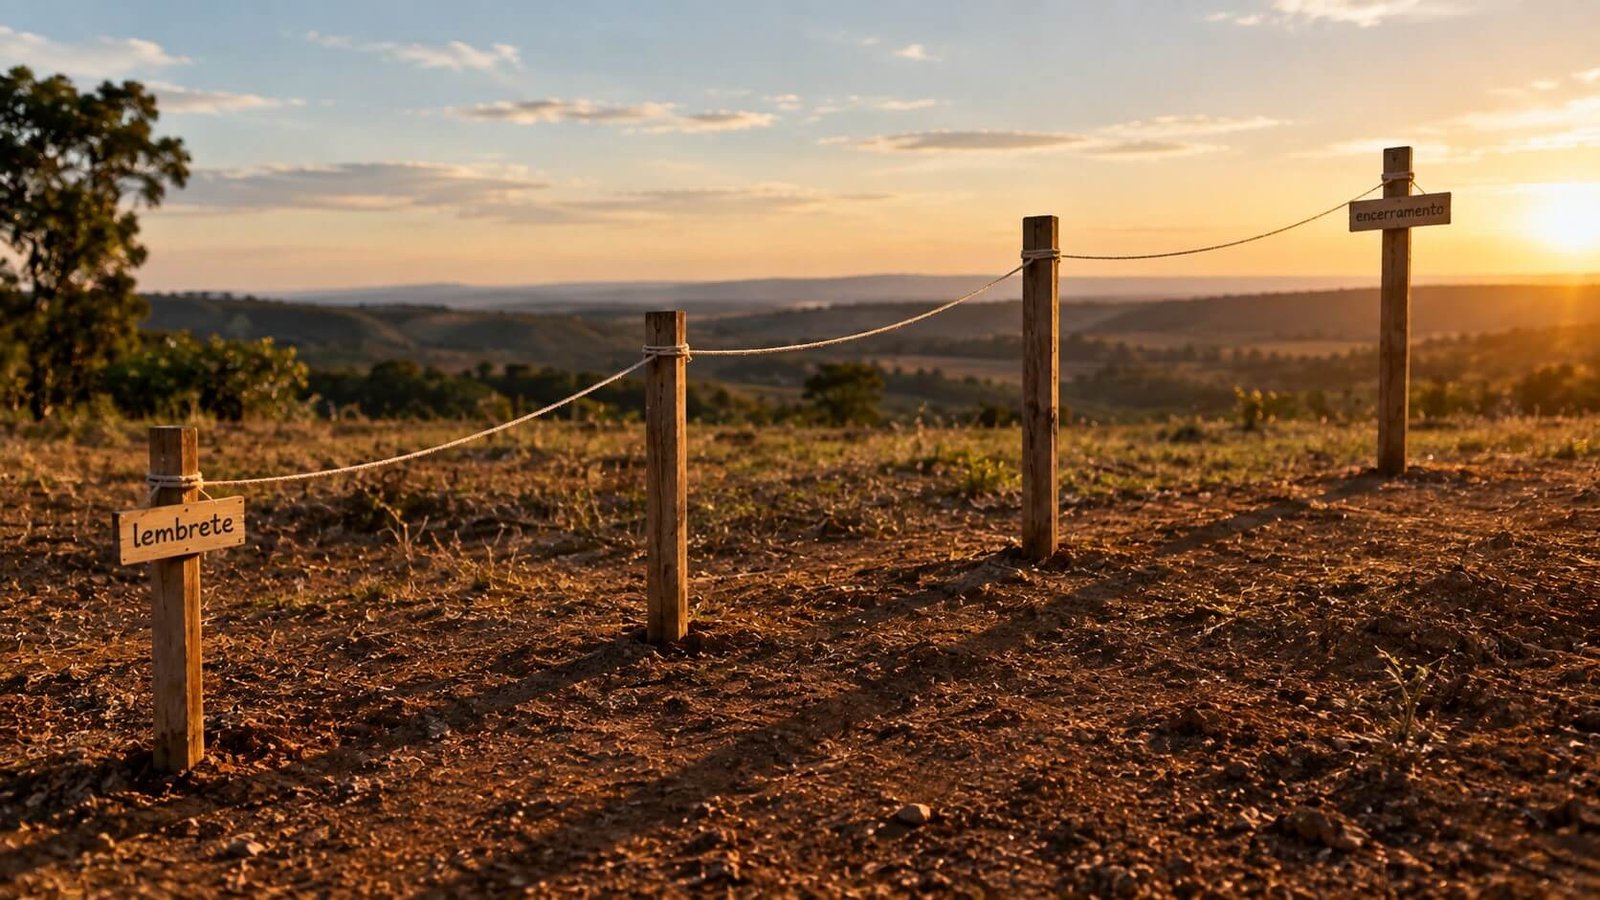
O espaçamento entre os contatos é parte da régua. Cobrança diária não é insistência: é o excesso que a lei trata como constrangimento.
Régua de cobrança é a sequência definida de contatos, com prazo e tom diferentes em cada etapa. Ter uma régua resolve dois problemas ao mesmo tempo: você para de decidir a cada caso se já é hora de cobrar, e o cliente percebe consistência em vez de humor.
Tempo 1 — Lembrete (do vencimento até 3 dias depois). Tom neutro, hipótese de esquecimento, sem cobrar explicação.
Tempo 2 — Aviso (por volta de 7 a 10 dias). Ainda cordial, mas nomeando a situação e pedindo uma posição com data.
Tempo 3 — Proposta (por volta de 15 a 20 dias). Momento de oferecer saída: parcelamento, novo prazo, desconto para quitação imediata. Quem está com dificuldade real precisa de uma porta, não de mais pressão.
Tempo 4 — Encerramento (a partir de 30 dias). Comunicar com clareza, sem ameaça, qual será o próximo passo, e registrar que o canal segue aberto para negociação.
O intervalo entre os tempos importa tanto quanto o conteúdo. Mensagens diárias configuram o "excesso" que o CDC trata como constrangimento, além de tornarem você fácil de ignorar.
Se a ideia for automatizar os disparos, vale antes conhecer o que derruba um número no WhatsApp: volume alto de mensagens não solicitadas é exatamente o comportamento que gera bloqueio.
Modelos prontos de mensagem
Cinco situações, cinco textos. Ajuste nome e prazo, mantenha a estrutura.
1. Lembrete amigável (primeiros dias)
Oi, [nome]! Tudo bem? Passando só para lembrar que o pagamento de [serviço/produto] venceu [dia]. Se já tiver pago, pode desconsiderar — às vezes a confirmação demora a chegar aqui. Qualquer coisa, me avisa!
2. Segundo aviso (7 a 10 dias)
Oi, [nome]! Continuo sem identificar o pagamento de [serviço], que venceu dia [data]. Consegue me dar uma posição até [dia da semana]? Se precisar que eu reenvie o boleto ou o Pix, mando na hora.
3. Cliente que prometeu e não pagou
Oi, [nome]! Você tinha comentado que faria o pagamento até [data combinada] e ainda não consegui localizar. Aconteceu alguma coisa? Se o prazo ficou apertado, me fala que a gente vê uma alternativa.
4. Oferta de parcelamento
Oi, [nome]! Sobre o valor em aberto de [serviço]: se ficou pesado pagar de uma vez, consigo dividir em [X] vezes, com a primeira parcela em [data]. Prefere assim ou consegue quitar integral até [data]?
5. Encerramento do canal informal
Oi, [nome]. Como não consegui retorno sobre o pagamento de [serviço], vencido há [X] dias, vou precisar encaminhar a cobrança pelos canais formais. Se quiser resolver antes disso, me chama até [data] que a gente negocia.
Repare no que nenhum dos cinco faz: não acusa, não ironiza, não ameaça e não usa letra maiúscula em bloco. Todos terminam abrindo uma porta.
O que nunca escrever
A linha entre insistir e constranger está escrita em lei, não no bom senso de cada um.
Aqui a conversa deixa de ser sobre boas maneiras e passa a ser sobre lei.
O artigo 42 do Código de Defesa do Consumidor estabelece que, na cobrança de débitos, o consumidor inadimplente não será exposto a ridículo nem submetido a qualquer tipo de constrangimento ou ameaça. E o artigo 71 vai além: transforma em crime a cobrança feita com ameaça, coação, constrangimento físico ou moral, afirmações falsas ou qualquer procedimento que exponha o consumidor injustificadamente a ridículo ou interfira em seu trabalho, descanso ou lazer — com pena de detenção de três meses a um ano, e multa.
Na prática, isso proíbe:
Cobrar em grupo de WhatsApp ou em qualquer canal onde terceiros vejam. Expor a dívida a outras pessoas é o exemplo mais direto de constrangimento.
Avisar familiares, vizinhos, sócios ou o chefe do cliente. A dívida é entre vocês dois.
Mensagens em horários inadequados ou em volume excessivo — madrugada, e várias por dia.
Ameaçar o que você não vai (ou não pode) fazer: "vou te processar hoje", "vou passar na sua casa", "vou falar com seus clientes".
Linguagem ofensiva ou irônica, mesmo velada. "Imagino que o dinheiro tenha sido melhor usado em outra coisa" é constrangimento.
Ameaçar medidas ilegais, como prisão por dívida civil, que não existe no Brasil fora do caso de pensão alimentícia.
Vale lembrar também o artigo 42-A: todo documento de cobrança apresentado ao consumidor deve conter o nome, o endereço e o CPF ou CNPJ de quem está cobrando. Se você manda boleto ou carta de cobrança, esses dados precisam estar lá.
Cobrança e LGPD: o que muda
Usar o WhatsApp para cobrar um cliente que contratou você é, em geral, legítimo: o contato existe por causa da relação contratual, e a cobrança é decorrência direta dela.
O cuidado está em três pontos: não repassar os dados do devedor a terceiros sem base legal, não usar a lista de inadimplentes para outra finalidade (mandar promoção para quem está devendo, por exemplo) e não expor dado pessoal em canal compartilhado. A LGPD e o artigo 42 do CDC apontam para a mesma direção aqui — o que protege a privacidade também evita o constrangimento.
Quando parar de cobrar e partir para o formal
Depois do quarto tempo da régua, insistir pelo WhatsApp costuma render pouco e aumenta o risco de a sequência ser lida como perseguição. A partir daí, as alternativas saem do campo informal: notificação extrajudicial, protesto do título, inclusão em cadastro de inadimplentes ou ação de cobrança.
Cada um desses caminhos tem requisito próprio, prazo e consequência — inclusive risco de ação contra você se for feito de forma errada. Essa é a hora de conversar com um advogado ou com o seu contador sobre qual se aplica ao seu caso, em vez de seguir tutorial de internet.
O que vale guardar do lado informal: mantenha o histórico das conversas, dos comprovantes e do contrato. Se o caso for para o formal, esse registro é o que sustenta a sua posição — e a cordialidade das suas mensagens joga a favor.
Perguntas frequentes
Como cobrar um cliente por WhatsApp?
Comece com um lembrete neutro, partindo da hipótese de esquecimento, e siga uma régua de quatro tempos: lembrete nos primeiros dias, aviso por volta de uma semana, proposta de parcelamento por volta de quinze dias e comunicação de encerramento do canal informal após trinta dias. Mantenha a conversa individual, nunca em grupo, e evite qualquer linguagem que possa ser lida como ameaça.
Posso cobrar cliente pelo WhatsApp sem infringir a LGPD?
Sim. O contato existe por causa da relação contratual e a cobrança decorre dela, o que dá base legal para o envio. O cuidado é não expor os dados do devedor a terceiros, não usar a informação para outra finalidade e manter a conversa em canal privado.
Quantas vezes posso cobrar o mesmo cliente?
Não existe número fixo em lei, mas a cobrança não pode ser excessiva a ponto de configurar constrangimento, o que o artigo 42 do CDC proíbe. Mensagens diárias ou várias por dia entram nesse campo. Uma régua com quatro contatos espaçados ao longo de trinta dias é razoável e defensável.
Posso negativar um cliente que não paga?
A inclusão em cadastro de inadimplentes é uma possibilidade prevista em lei, mas tem requisitos próprios, exige notificação prévia do devedor e gera responsabilidade se feita de forma irregular. Como o procedimento varia conforme o tipo de dívida e a documentação existente, é caso para orientação de um advogado, não para tentativa por conta própria.
Posso cobrar juros e multa por atraso?
Sim, desde que previsto em contrato ou no documento de venda, e dentro dos limites legais. Sem previsão contratual, a cobrança de encargos costuma ser questionável — razão pela qual esse ponto deve estar escrito antes de o serviço começar.
O que fazer se o cliente bloquear meu número?
Registre a tentativa de contato, reúna a documentação da dívida e reavalie o canal. O bloqueio encerra na prática a via informal, e insistir por outros números ou perfis tende a reforçar a leitura de perseguição. É o momento de considerar a via formal, com orientação profissional.
Por onde começar
Escolha um cliente em atraso hoje e mande a mensagem número 1, sem adaptar para ficar mais dura. Depois, defina os seus quatro tempos — os dias exatos em que cada contato acontece — e aplique a mesma régua para todo mundo, sem exceção por simpatia ou por tamanho do cliente.
A consistência é o que transforma cobrança em processo, e processo é o que tira o peso emocional da tarefa. Para não depender da memória, o mesmo assistente que organiza as finanças dá conta de avisar quem vence esta semana.
Leia também
Guardar a lista de quem deve também é tratar dado pessoal
A régua de cobrança cria um cadastro de inadimplentes dentro do seu negócio. O que a LGPD exige de quem guarda esse tipo de informação cabe em algumas decisões simples.
Este artigo tem finalidade informativa e não substitui orientação jurídica. As regras citadas constam dos artigos 42, 42-A e 71 do Código de Defesa do Consumidor (Lei nº 8.078/1990), verificados em setembro de 2026. Decisões sobre negativação, protesto ou ação judicial devem ser tomadas com apoio de um advogado.