Precificação
Como calcular o custo real de um produto
Calcular o custo de um produto sem contar a taxa da maquininha, o rateio do fixo e a perda de estoque dá um número incompleto. Veja as quatro camadas que formam o custo real e a fórmula para chegar ao preço de venda que cobre tudo isso e ainda deixa margem.
Pontos-chave
A maioria das contas de custo para no custo direto e esquece pelo menos duas camadas que também compõem o produto.
A taxa da maquininha de cartão é custo de venda, não uma dedução que "sobra pra depois". Ela deveria entrar na conta antes de você definir o preço.
Custo fixo entra no preço por rateio: dividir o custo fixo mensal pelo número de unidades que você espera vender no mês.
Perda de estoque previsível (quebra, validade, roubo) também é custo, mesmo quando não aparece em nenhuma nota fiscal.
Calcular o custo é meio do caminho. O objetivo final é chegar a um preço de venda que cobre tudo isso e ainda deixa margem.
Por que o preço errado quase sempre nasce no custo
Se você pesquisou "como calcular o custo de um produto", provavelmente quer, no fundo, chegar a um número: quanto cobrar. A maioria dos textos sobre o tema para exatamente no meio do caminho, entrega uma fórmula de custo direto e some, sem levar você até o preço de venda que realmente cobre o negócio inteiro.
O problema mais comum não é a fórmula errada, é a conta incompleta. Quem calcula só o custo direto (matéria-prima, embalagem, mão de obra) chega a um número real, mas menor do que o custo verdadeiro do produto. As camadas que faltam são exatamente as que ninguém no seu fornecedor de maquininha ou conta PJ tem interesse em destacar, porque cada uma delas reduz a margem que sobra depois que a taxa deles já foi descontada.
Um preço de venda errado quase nunca nasce de uma conta de multiplicação errada. Ele nasce de um custo incompleto: o empreendedor soma o que é fácil de ver (ingredientes, matéria-prima, tempo de produção) e esquece o que só aparece no extrato do mês, como a taxa da maquininha e a fatia do aluguel que aquele produto precisa carregar.
As quatro camadas do custo
O custo real de um produto tem quatro camadas que se somam: o custo direto, os custos variáveis de venda, o rateio dos custos fixos e a perda de estoque previsível. Ignorar qualquer uma delas produz um preço de venda menor do que o necessário para sustentar o negócio.
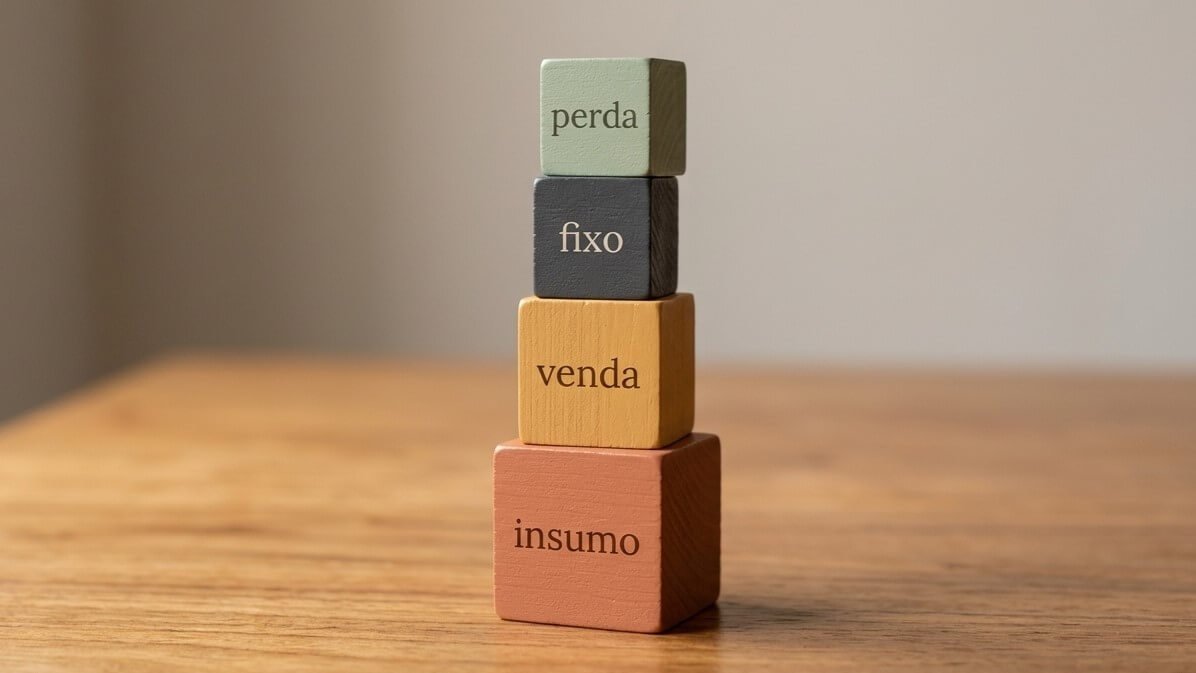
Insumo, venda, fixo e perda: quatro camadas empilhadas formam o custo real
Camada 1 — custo direto
O custo direto é tudo o que entra fisicamente no produto ou no serviço entregue: matéria-prima, embalagem, insumos e a mão de obra diretamente ligada à produção daquela unidade. É a camada mais fácil de calcular, porque geralmente já está na nota fiscal de compra.
Camada 2 — custos variáveis de venda (a taxa da maquininha mora aqui)
Custos variáveis de venda são os gastos que só existem porque a venda aconteceu, e que crescem junto com o volume vendido: a taxa da maquininha de cartão, a comissão de um marketplace ou o frete que o vendedor absorve. A taxa cobrada por adquirentes de cartão varia bastante conforme a modalidade de pagamento, o volume de vendas do negócio e o prazo escolhido para receber o dinheiro: no crédito à vista, é comum encontrar taxas que vão de pouco mais de 1% a cerca de 5%, e no parcelado esse percentual pode passar de 10%, dependendo da adquirente e da bandeira do cartão. Vale sempre conferir a tabela vigente do seu fornecedor de maquininha antes de fechar a conta, porque essas taxas mudam com frequência.
A taxa da maquininha é uma fatia que sai antes de o dinheiro chegar a você
Essa é a camada que a maioria dos guias de "como calcular custo" não menciona, porque quem escreve esses guias costuma ser justamente quem cobra essa taxa. Uma venda de R$ 100 no crédito à vista, com taxa de 3%, chega em R$ 97 na sua conta. Se esse desconto não entrar na conta de custo, o produto está sendo vendido R$ 3 mais barato do que você pensa.
Camada 3 — rateio de custos: como dividir o custo fixo
Um rateio de custos é a divisão do custo fixo mensal do negócio (aluguel, energia, internet, salário de quem não produz diretamente) entre as unidades vendidas no mês, para descobrir quanto de custo fixo cada produto precisa carregar. A conta é simples: some todo o custo fixo do mês e divida pelo número de unidades que você espera vender no mesmo período. O resultado é o valor de custo fixo que cada unidade vendida precisa cobrir.
Camada 4 — perda de estoque e quebras previsíveis
Perda de estoque é a mercadoria que se perde antes de ser vendida: validade vencida, quebra no transporte, erro de produção ou pequenos furtos que todo negócio físico sofre em algum grau. Se um padeiro sabe, pela experiência, que 5% do que produz não chega a ser vendido, esse percentual precisa ser embutido no custo dos outros 95% que são vendidos, ou o negócio está absorvendo esse prejuízo sem perceber.
Montando o cálculo: exemplo prático
Uma confeiteira produz um bolo cujo custo direto (ingredientes, embalagem, gás e o tempo de produção) fica em R$ 35. Ela vende, em média, 60 bolos por mês e tem R$ 1.200 de custo fixo mensal (parte do aluguel da cozinha compartilhada, internet e uma parcela do maquinário). O rateio de custo fixo por bolo é de R$ 20 (R$ 1.200 dividido por 60). Pela experiência dela, cerca de 5% da produção se perde entre erro de forno e entrega, o que adiciona aproximadamente R$ 1,75 de custo por bolo vendido (5% de R$ 35). Somando as três camadas até aqui: R$ 35 + R$ 20 + R$ 1,75 = R$ 56,75 de custo real por bolo, antes mesmo de considerar a taxa da maquininha, caso o pagamento seja no cartão.
Do custo ao preço de venda
Chegar ao custo real é meio do caminho. O preço de venda precisa cobrir o custo total calculado acima e ainda deixar uma margem que remunere o trabalho e o risco do negócio. A fórmula mais simples é dividir o custo total pelo complemento da margem de lucro desejada, expressa em decimal: preço de venda = custo total ÷ (1 − margem desejada).
Margem de lucro: quanto sobra de cada venda
Continuando o exemplo da confeiteira: se o custo real do bolo é R$ 56,75 e ela quer uma margem de lucro de 30% sobre o preço de venda (não sobre o custo), a conta é R$ 56,75 ÷ (1 − 0,30) = R$ 56,75 ÷ 0,70 ≈ R$ 81,07. Vendendo por esse valor, os 30% de margem ficam garantidos depois de cobrir as quatro camadas de custo. Se o pagamento for no cartão de crédito, a taxa da maquininha (camada 2) ainda precisa ser somada ao custo total antes dessa conta, ou embutida separadamente no preço final.
Os custos que aparecem na hora errada
Alguns custos só aparecem no extrato bancário semanas depois da venda, como a taxa de antecipação de recebíveis ou o reajuste anual de aluguel. Revisar o cálculo de custo a cada trimestre, e não só uma vez por ano, evita que esses ajustes corroam a margem sem que o empreendedor perceba a tempo de reagir.
O caso do MEI
Para o MEI, o cálculo de custo segue exatamente as mesmas quatro camadas descritas acima. A única diferença é que o valor do DAS mensal do MEI (que reúne INSS e, dependendo da atividade, ICMS ou ISS) é um custo fixo do negócio como um todo e também entra no rateio da camada 3. Em 2026, o DAS do MEI varia entre R$ 82,05 (comércio ou indústria) e R$ 87,05 (comércio e serviços), dependendo da atividade exercida, com a maior parte do valor (R$ 81,05) correspondendo à contribuição ao INSS.
Perguntas frequentes
Qual a diferença entre markup e margem?
Markup é o percentual aplicado sobre o custo para chegar ao preço de venda. Margem é o percentual de lucro calculado sobre o preço de venda final, não sobre o custo. Os dois números são diferentes mesmo quando descrevem o mesmo produto, porque partem de bases de cálculo distintas.
Como se calcula o custo de produção?
O custo de produção soma o custo direto (matéria-prima, embalagem e mão de obra ligada à produção) com a parcela de custo fixo rateada para cada unidade produzida no período, chegando ao custo total antes da margem de lucro.
Como calcular o custo variável unitário?
O custo variável unitário é a soma de todos os gastos que só existem porque aquela unidade específica foi produzida e vendida, como insumo, embalagem, comissão de venda e taxa de pagamento, dividida pelo número de unidades vendidas no período analisado.
O que é um rateio de custos?
Rateio de custos é a divisão de um custo fixo comum (como aluguel ou energia) entre as unidades produzidas ou vendidas em um período, para que cada unidade carregue sua parte proporcional desse gasto dentro do preço final.
Qual a diferença entre custo fixo e custo variável?
Custo fixo é o gasto que existe independentemente de quanto o negócio vende no mês, como aluguel e assinatura de sistema. Custo variável é o gasto que só existe, e cresce, em função do volume vendido, como matéria-prima e taxa de cartão.
O custo fixo entra no custo do produto?
Sim, por meio do rateio: divide-se o custo fixo total do período pelo número de unidades vendidas ou produzidas, e o resultado é somado ao custo direto de cada unidade para formar o custo real do produto.
Com que frequência preciso recalcular o custo do meu produto?
O ideal é revisar o cálculo a cada trimestre, ou sempre que um insumo, a taxa da maquininha ou o aluguel mudarem de valor, porque um custo desatualizado gera um preço de venda desatualizado junto.
Por onde começar
Pegue o produto que você mais vende hoje e refaça a conta com as quatro camadas descritas aqui, incluindo a taxa de pagamento que você realmente paga na sua maquininha ou conta PJ. Se o número final for maior do que o preço que você cobra hoje, esse é o sinal mais direto de que a margem que você pensa ter não existe na prática. O próximo passo natural é descobrir quantas vendas o mês precisa para cobrir todos os custos fixos, com a conta do ponto de equilíbrio.
Leia também
Vende tempo, não produto? A conta é outra
As quatro camadas acima servem para quem vende um item físico. Para quem vende hora de trabalho, o cálculo certo é outro.
Este artigo tem finalidade informativa. As taxas de maquininha e os valores do DAS do MEI citados aqui variam conforme fornecedor, modalidade de pagamento e ano vigente; confirme sempre os valores atualizados diretamente com o seu fornecedor de pagamento e no Portal do Empreendedor antes de fechar sua precificação.