Controle financeiro
Fluxo de caixa em uma planilha de nove linhas
A planilha de fluxo de caixa que sobrevive ao segundo mês tem nove linhas de lançamento e quatro fórmulas, não noventa categorias. Ela registra só o dinheiro que se move na conta, leva quinze minutos por semana para manter e mostra com antecedência a semana em que o saldo fica negativo.
Pontos-chave
A planilha de fluxo de caixa que sobrevive tem nove linhas de lançamento. As de noventa linhas são abandonadas em três semanas.
São só quatro fórmulas, e todas funcionam igual em Excel e Google Sheets.
Preenchimento realista: 15 minutos por semana, não todo dia.
Fluxo de caixa e lucro não são a mesma coisa. Dá para ter lucro no papel e faltar dinheiro na conta no mesmo mês.
A planilha mostra uma coisa que o extrato bancário esconde: o que vai acontecer, não o que já aconteceu.
Por que a planilha grande sempre é abandonada
Quase todo mundo que tem um negócio pequeno já baixou uma planilha de fluxo de caixa. E quase todo mundo parou de preencher antes do segundo mês.
O motivo raramente é preguiça. É que a planilha baixada tem abas demais, categorias que não existem no seu negócio e campos que exigem uma decisão a cada lançamento. Controle financeiro morre de complexidade, não de falta de recurso. A planilha que funciona é a que você consegue preencher num intervalo entre dois clientes.
Uma planilha com quarenta categorias de despesa obriga você a classificar cada gasto antes de registrá-lo. Numa segunda-feira corrida, com o celular tocando, essa decisão é atrito suficiente para adiar. Adiar duas vezes vira uma semana de atraso, e uma semana de atraso vira "depois eu coloco tudo de uma vez" — que é o momento em que a planilha morre.
A planilha pequena resolve isso por eliminação: se só existem cinco tipos de saída possíveis, não há decisão a tomar. Você só digita.
As nove linhas
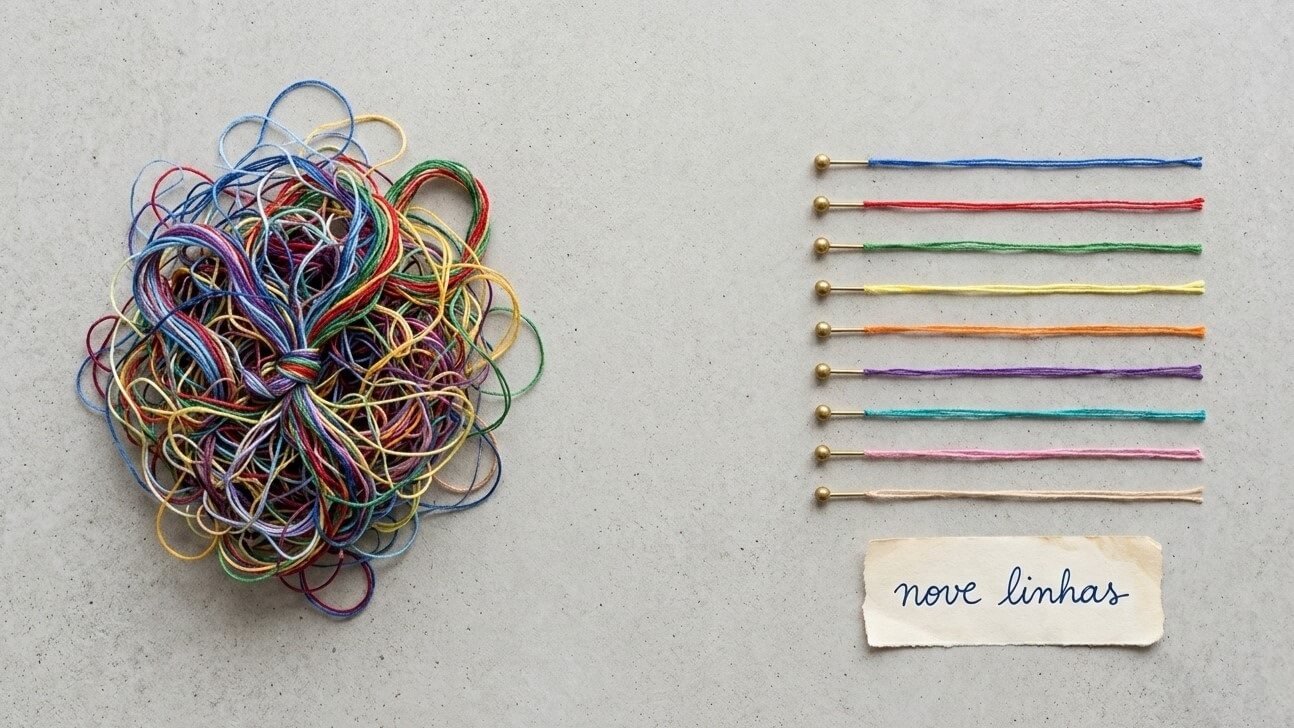
A planilha pequena não é a versão incompleta da grande: é a única que continua sendo preenchida no terceiro mês.
A estrutura inteira cabe numa tela. Cada coluna é uma semana (ou um mês, se o seu volume for baixo).
1. Saldo inicial
Quanto havia na conta no começo do período
2. Vendas recebidas
Só o que entrou de fato na conta, não o que foi vendido
3. Outras entradas
Empréstimo, aporte seu, devolução, venda de equipamento
4. Fornecedores e insumos
Mercadoria, matéria-prima, embalagem
5. Pessoas
Sua retirada, salário de funcionário, freelancer
6. Impostos
DAS, guias, taxas de órgão
7. Custos fixos
Aluguel, energia, internet, assinaturas
8. Outras saídas
Taxa de maquininha, manutenção, o que não coube acima
9. Saldo final
Quanto sobrou — e quanto começa a próxima coluna
Duas observações que fazem diferença. A linha 5 inclui a sua retirada — se ela não estiver ali, a planilha mente sobre o caixa disponível. E a linha 2 registra o dinheiro que caiu na conta, não a venda que foi feita: uma venda parcelada em três vezes aparece em três colunas diferentes, e é justamente esse descasamento que a planilha existe para revelar.
As quatro fórmulas
Entre as nove linhas entram quatro células calculadas. Testadas em Excel e Google Sheets, funcionam igual nos dois:
Total de entradas: =SOMA(B3:B4)
Total de saídas: =SOMA(B6:B10)
Saldo do período: =B5-B11
Saldo final: =B2+B12
O saldo do período é entradas menos saídas; o saldo final é o saldo inicial mais o resultado do período. E o encadeamento que faz a planilha andar sozinha: o saldo inicial da coluna seguinte é o saldo final da anterior. Na coluna C, o saldo inicial é =B13. A partir daí, você arrasta para a direita e as semanas seguintes se ligam automaticamente.
Um detalhe de idioma que trava muita gente: no Excel e no Google Sheets em português, a função é SOMA. Tutoriais em inglês usam SUM, que dá erro de nome nas versões em português.
Testando se sua planilha está certa
Depois de montar, faça uma conferência simples: preencha uma coluna com números reais de uma semana que já passou e compare o saldo final calculado com o saldo que realmente estava na conta naquele dia. Se bater, a estrutura está correta. Se não bater, quase sempre falta um lançamento na linha 8 — taxa de maquininha e tarifa bancária são os esquecidos mais comuns.
Como preencher em 15 minutos por semana
Escolha um dia fixo. Sexta no fim do expediente ou segunda de manhã funcionam bem, desde que seja sempre o mesmo.
O processo: abra o extrato da conta do negócio na semana (ou deixe a IA categorizar os lançamentos antes), registre o que entrou na linha 2, distribua o que saiu entre as linhas 4 a 8, confira se o saldo final da planilha bate com o saldo do banco. Pronto. Se você tem poucos lançamentos, leva menos de dez minutos.
A regra que sustenta o hábito é não deixar acumular. Duas semanas atrasadas transformam uma tarefa de quinze minutos em uma tarde inteira de conferência de extrato — e essa tarde nunca acontece.
O que a planilha mostra que o extrato esconde
O extrato bancário é um retrato do passado: ele diz o que já aconteceu. A planilha de fluxo de caixa, preenchida com as colunas das próximas semanas, mostra o que vai acontecer — e é aí que está o valor real dela.
Preenchendo as colunas futuras com o que você já sabe (o aluguel que vence dia 10, o DAS que vence dia 20, as parcelas de venda que vão cair, a compra de estoque programada), você enxerga com antecedência a semana em que o saldo fica negativo. Duas ou três semanas de aviso são tempo suficiente para negociar um prazo com fornecedor, antecipar um recebível ou segurar uma compra. No extrato, essa mesma informação só aparece no dia em que o dinheiro acaba.
É também na coluna futura que o ponto de equilíbrio deixa de ser um número abstrato: você compara a venda que precisa fazer no mês com a que já está contratada e vê quanto falta, semana a semana.
Fluxo de caixa e lucro não são a mesma coisa
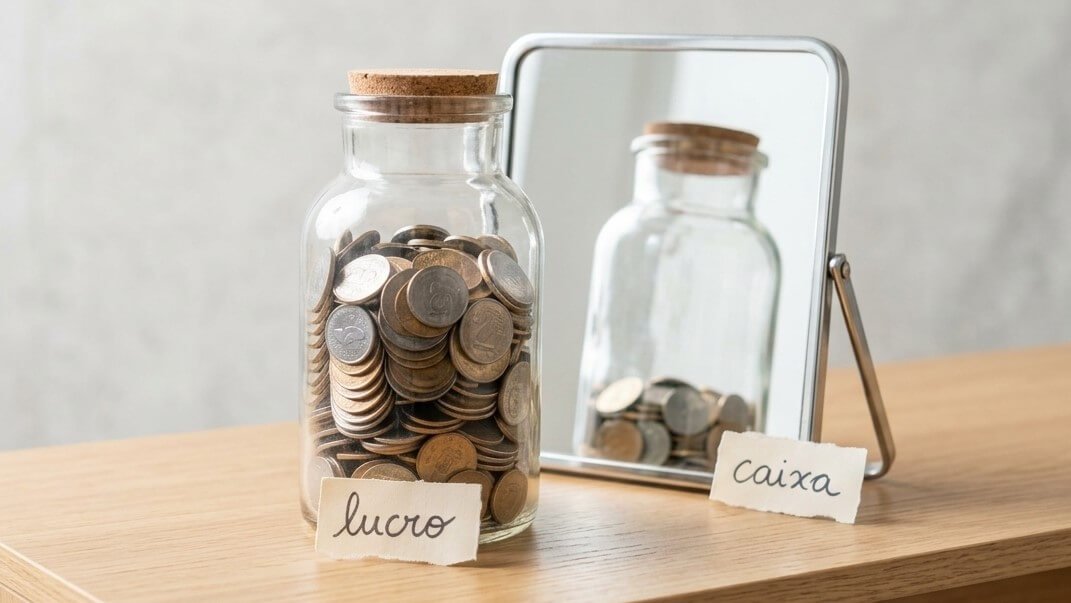
De frente, o pote parece cheio. O lucro do mês e o dinheiro em conta raramente são o mesmo volume.
Esta confusão custa caro e é mais comum do que parece. Lucro é a diferença entre receita e despesa de um período, independentemente de quando o dinheiro se move. Fluxo de caixa é a movimentação real de dinheiro na conta.
Um exemplo concreto: você vende R$ 10.000 em março, parcelado em três vezes no cartão, e teve R$ 6.000 de custo pago à vista no mesmo mês. No resultado de março, há R$ 4.000 de lucro. No caixa de março, entraram cerca de R$ 3.300 e saíram R$ 6.000 — um rombo de R$ 2.700 num mês lucrativo.
É por isso que negócios em crescimento quebram. Quanto mais você vende parcelado, mais o lucro e o caixa se distanciam, e só a planilha de fluxo mostra esse buraco antes dele acontecer.
Quando ela deixa de bastar
A planilha de nove linhas cobre bem um negócio individual ou com poucos funcionários. Ela começa a apertar quando três coisas aparecem: mais de uma conta bancária ativa, estoque grande o bastante para precisar de controle próprio, ou sócios que precisam enxergar a mesma informação ao mesmo tempo.
Nesse momento, o caminho não é adicionar vinte linhas — é migrar para uma ferramenta de gestão. Adicionar complexidade à planilha simples é o começo do ciclo de abandono de novo.
Perguntas frequentes
Como fazer uma planilha de fluxo de caixa no Excel?
Monte nove linhas (saldo inicial, vendas recebidas, outras entradas, fornecedores, pessoas, impostos, custos fixos, outras saídas e saldo final), use uma coluna por semana e acrescente quatro fórmulas: soma das entradas, soma das saídas, saldo do período (entradas menos saídas) e saldo final (saldo inicial mais saldo do período). Ligue o saldo inicial de cada coluna ao saldo final da anterior.
Qual a diferença entre fluxo de caixa e DRE?
O fluxo de caixa registra a movimentação real de dinheiro na conta, no momento em que ela acontece. A DRE (Demonstração do Resultado do Exercício) registra receitas e despesas do período em que foram geradas, independentemente de quando o dinheiro entra ou sai. O fluxo responde "tenho dinheiro?"; a DRE responde "o negócio deu lucro?".
Fluxo de caixa e lucro são a mesma coisa?
Não. É possível ter lucro no mês e caixa negativo ao mesmo tempo, principalmente quando as vendas são parceladas e os custos pagos à vista. O lucro considera o período em que a receita foi gerada; o caixa considera o dia em que o dinheiro efetivamente se move.
Com que frequência devo atualizar a planilha?
Uma vez por semana, sempre no mesmo dia, é o intervalo que a maioria dos negócios pequenos consegue sustentar. Atualizações diárias costumam ser abandonadas, e mensais chegam tarde demais para evitar um aperto.
Preciso registrar as vendas ou só o que entrou na conta?
No fluxo de caixa, só o que entrou na conta. A venda parcelada aparece nas semanas em que cada parcela cai. Registrar a venda inteira no mês em que foi feita transforma a planilha de fluxo em algo parecido com uma DRE, e ela perde a capacidade de avisar sobre falta de dinheiro.
Por onde começar
Abra uma planilha em branco agora e monte só a coluna desta semana, com as nove linhas e as quatro fórmulas. Preencha com os números reais dos últimos sete dias e confira se o saldo final bate com o extrato. Depois, preencha as três colunas seguintes com o que você já sabe que vai entrar e sair.
Se alguma dessas colunas futuras ficar negativa, você acabou de ganhar semanas de antecedência sobre um problema que, sem a planilha, só apareceria no dia.
Leia também
O outro lado da conta: o negócio deu lucro?
O fluxo responde se dá para pagar as contas deste mês. A DRE responde se o negócio é viável — e a versão simplificada dela cabe em sete linhas.
Este artigo tem finalidade informativa. As fórmulas apresentadas foram testadas em Excel e Google Sheets em setembro de 2026; nomes de função podem variar conforme o idioma da sua versão do programa.